2026-11-15 15:57 (JST)
“Rentista? Isso é coisa de banqueiro e bilionário!”
Quando alguém fala sobre os beneficiários dos juros elevados no Brasil, a primeira imagem que costuma aparecer é a de um banqueiro, um grande fundo de investimento ou uma família bilionária.
Mas existe um detalhe que muita gente ignora.
Você não precisa ser bilionário para receber rendimentos financeiros. Nem precisa ser multimilionário para viver exclusivamente deles.
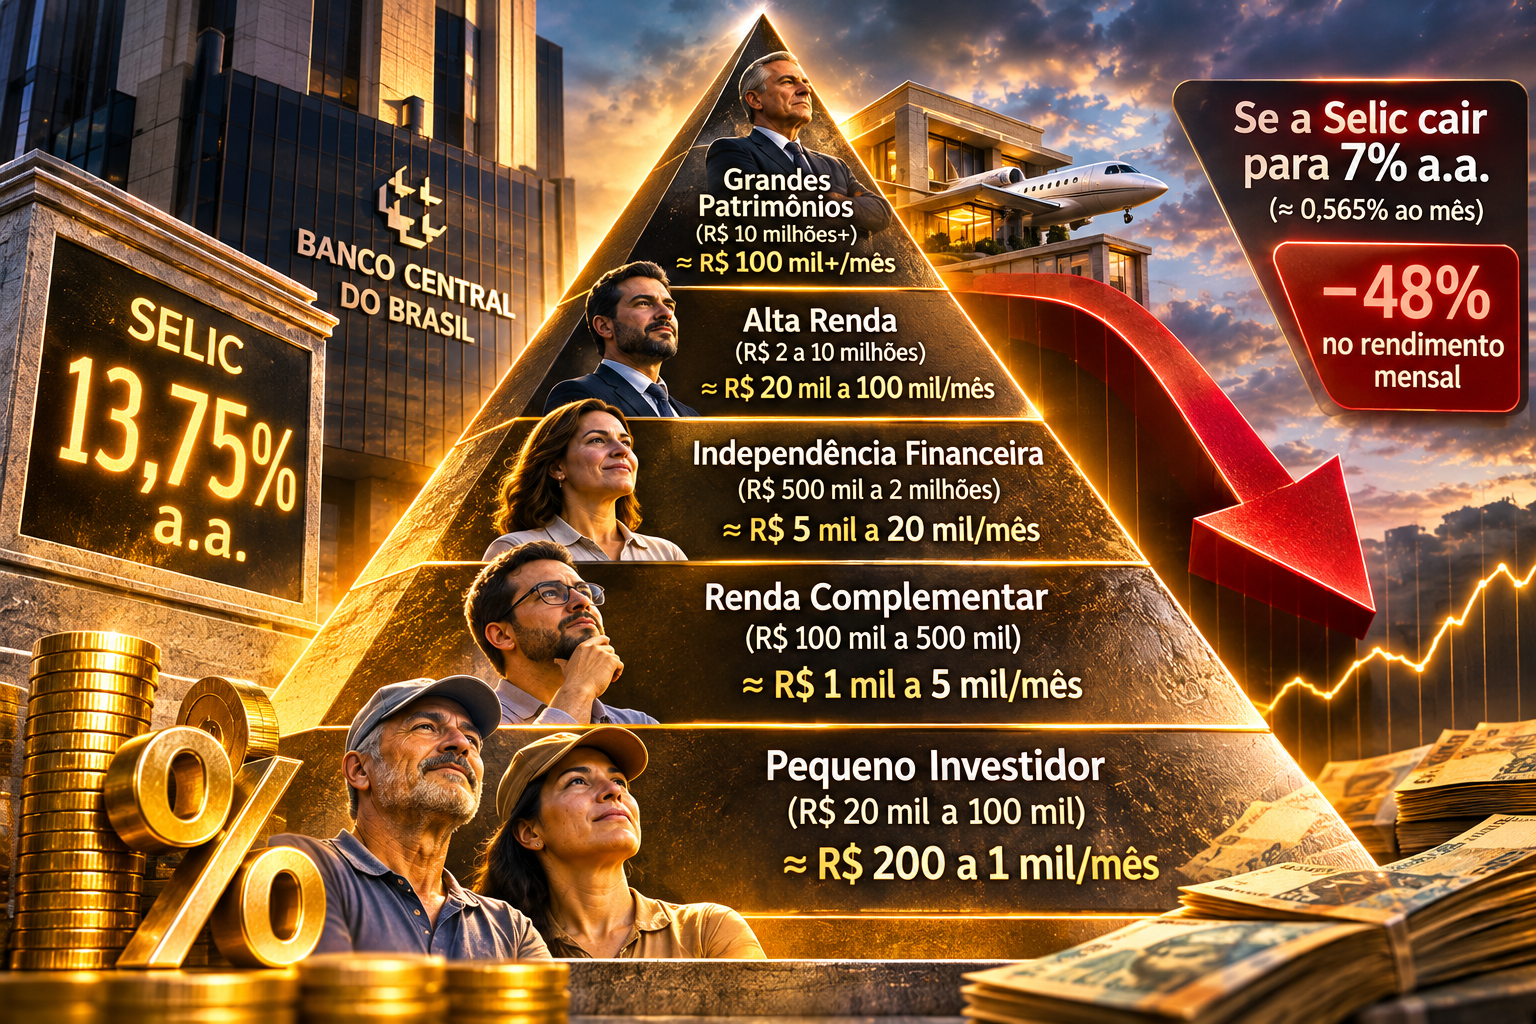
Uma pessoa com R$ 20 mil aplicados pode receber algumas centenas de reais por mês.
Com R$ 100 mil, o rendimento pode ultrapassar R$ 1 mil mensais.
Com R$ 1 milhão, pode superar R$ 10 mil.
E com R$ 10 milhões, a renda financeira bruta equivalente pode ultrapassar R$ 100 mil por mês, dependendo das taxas.
Todos participam, em diferentes proporções, do universo de pessoas que recebem remuneração sobre o capital.
Mas existe uma diferença enorme entre receber R$ 200 de rendimento complementar e possuir patrimônio suficiente para viver sem depender de uma atividade profissional.
É essa estrutura que vamos examinar.
Nos três primeiros artigos de Eu Acuso: Quem são os vagabundos?, investigamos como o Estado financia determinadas atividades privadas, como funcionam os riscos de grandes operações e quanto dinheiro público deixa de ser arrecadado.
Agora vamos acompanhar outro caminho do dinheiro.
Quem recebe os juros? Quanto recebe? E por que uma redução da Selic pode afetar tão profundamente os interesses econômicos de determinados investidores?
1. Antes de tudo: o que significa viver de rentismo?
Rentismo é um termo utilizado em diferentes contextos econômicos para descrever a obtenção de renda a partir da propriedade de ativos, como títulos financeiros, imóveis e outros direitos patrimoniais.
Neste artigo, vamos concentrar a análise na renda financeira, especialmente aquela relacionada à taxa básica de juros brasileira.
É necessário distinguir três situações.
- Investidor que recebe rendimentos: possui aplicações financeiras que complementam sua renda, mas continua dependendo principalmente de salário, trabalho ou atividade empresarial.
- Investidor com renda patrimonial relevante: recebe rendimentos suficientes para cobrir uma parcela significativa de suas despesas e possui maior liberdade financeira.
- Rentista financeiramente independente: possui patrimônio suficiente para sustentar seu padrão de vida principalmente ou exclusivamente com os rendimentos de seus ativos.
Esses grupos não representam categorias legais ou estatísticas oficiais. São uma classificação didática utilizada para explicar diferentes graus de dependência econômica dos rendimentos patrimoniais.
Uma pessoa que recebe R$ 200 por mês de uma aplicação não está necessariamente vivendo de rentismo.
Mas ela já participa do mecanismo de remuneração financeira.
E quanto maior o patrimônio acumulado, maior tende a ser o rendimento absoluto que poderá receber, mantidas as mesmas condições.
O rentismo não começa nos bancos bilionários. O recebimento de rendimentos financeiros ocorre em diversos níveis de patrimônio.
2. Quanto rende cada patrimônio com a Selic brasileira?
Em 4 de novembro de 2026, o Comitê de Política Monetária do Banco Central manteve a Selic em 13,75% ao ano.
Vamos utilizar essa taxa como referência para uma simulação.
Imagine diferentes investidores com aplicações hipotéticas que acompanhem exatamente 100% da taxa Selic, sem descontar impostos, tarifas ou custos administrativos.
Para calcular o rendimento mensal equivalente, utilizamos a conversão da taxa anual efetiva em taxa mensal composta.
A taxa equivalente de 13,75% ao ano corresponde a aproximadamente 1,079391% ao mês, pela fórmula (1 + 0,1375)1/12 − 1.
| Patrimônio aplicado | Rendimento bruto mensal equivalente |
|---|---|
| R$ 20 mil | R$ 216 |
| R$ 50 mil | R$ 540 |
| R$ 100 mil | R$ 1.079 |
| R$ 250 mil | R$ 2.698 |
| R$ 500 mil | R$ 5.397 |
| R$ 1 milhão | R$ 10.794 |
| R$ 2 milhões | R$ 21.588 |
| R$ 5 milhões | R$ 53.970 |
| R$ 10 milhões | R$ 107.939 |
| R$ 20 milhões | R$ 215.878 |
Nota metodológica: valores arredondados ao real mais próximo, calculados pela taxa mensal equivalente a 13,75% ao ano, com capitalização composta. São rendimentos brutos teóricos, e não pagamentos mensais garantidos. A rentabilidade efetiva de cada aplicação depende do produto financeiro e das condições contratadas.
Observe a diferença.
Quem possui R$ 20 mil pode receber pouco mais de R$ 200 mensais.
Quem possui R$ 100 mil já pode obter uma renda complementar relevante.
E uma pessoa com R$ 1 milhão pode alcançar aproximadamente R$ 10,8 mil brutos mensais equivalentes.
Não é necessário possuir dezenas de milhões de reais para obter uma renda financeira capaz de sustentar um padrão de vida significativo no Brasil.
É claro que R$ 1 milhão representa um patrimônio elevado para grande parte da população.
Mas está muito distante das fortunas bilionárias que costumam dominar a discussão sobre concentração de riqueza.
Esse é precisamente o ponto.
Existe um universo de investidores patrimoniais entre o pequeno poupador e os maiores detentores de capital.
Fonte da taxa utilizada: Banco Central — Ata da reunião do Copom de 3 e 4 de novembro de 2026.
3. Um milhão de reais já pode representar independência financeira?
Depende do padrão de vida, da tributação, da inflação e de quanto o investidor precisa retirar de suas aplicações.
Mas considere alguém que possui R$ 1 milhão aplicado em instrumentos vinculados à Selic.
Com uma taxa anual de 13,75%, o rendimento bruto mensal equivalente se aproxima de R$ 10,8 mil.
Para muitas famílias brasileiras, essa renda permite cobrir despesas importantes sem depender integralmente de salário ou atividade empresarial.
Agora imagine uma pessoa com R$ 2 milhões.
O rendimento bruto equivalente sobe para aproximadamente R$ 21,6 mil mensais.
Com R$ 5 milhões, ultrapassa R$ 53 mil.
Estamos falando de diferentes padrões de vida, mas de um mecanismo comum.
O patrimônio acumulado passa a produzir uma renda que pode substituir parcial ou integralmente a necessidade de trabalhar para custear as despesas correntes.
Isso não significa que o investidor não tenha trabalhado anteriormente para acumular seu patrimônio.
Também não significa que todos os investidores milionários deixem de trabalhar.
Significa que, uma vez acumulado capital suficiente, torna-se possível financiar o consumo principalmente com os rendimentos dos ativos.
E quanto maior a remuneração financeira disponível, menor será o patrimônio necessário para obter determinado nível de renda.
4. Juros elevados tornam a independência financeira mais acessível aos proprietários de capital
Vamos inverter o raciocínio.
Em vez de perguntar quanto rende determinado patrimônio, vamos perguntar quanto dinheiro seria necessário para obter uma renda bruta equivalente a R$ 10 mil por mês.
Supondo aplicações que acompanhem as taxas utilizadas na simulação:
| Taxa anual hipotética | Patrimônio necessário para gerar R$ 10 mil mensais |
|---|---|
| 13,75% | R$ 926,4 mil |
| 10% | R$ 1,25 milhão |
| 8% | R$ 1,55 milhão |
| 7% | R$ 1,77 milhão |
| 4% | R$ 3,05 milhões |
| 2% | R$ 6,05 milhões |
Simulação com rendimentos brutos mensais equivalentes, antes de impostos e custos, sem considerar a preservação do poder de compra do patrimônio.
Perceba o que acontece.
Quando os juros são muito elevados, o investidor precisa de menos capital para produzir a mesma renda nominal.
Quando os juros caem, o patrimônio necessário aumenta.
Essa relação é matemática.
Quanto maior a taxa de remuneração do capital, maior o rendimento obtido por quem já possui patrimônio financeiro.
O ponto importante não é condenar o investidor.
É compreender como determinada política monetária altera a remuneração patrimonial e os incentivos econômicos de quem depende dela.
5. O que acontece se a Selic cair de 13,75% para 7%?
Agora chegamos a um dos aspectos mais importantes deste artigo.
Imagine uma pessoa que possui R$ 1 milhão investido e utiliza os rendimentos para financiar suas despesas mensais.
Com a Selic em 13,75%, seu rendimento bruto equivalente se aproxima de R$ 10,8 mil por mês.
Mas suponha que, após um processo de reformas e estabilização econômica, a Selic seja reduzida para 7% ao ano.
O mesmo patrimônio passaria a produzir aproximadamente R$ 5,7 mil mensais brutos equivalentes.
Uma queda de quase 48% no fluxo de rendimentos.
| Patrimônio | Selic de 13,75% | Selic de 7% |
|---|---|---|
| R$ 100 mil | R$ 1.079 | R$ 565 |
| R$ 500 mil | R$ 5.397 | R$ 2.827 |
| R$ 1 milhão | R$ 10.794 | R$ 5.654 |
| R$ 2 milhões | R$ 21.588 | R$ 11.308 |
| R$ 5 milhões | R$ 53.970 | R$ 28.271 |
| R$ 10 milhões | R$ 107.939 | R$ 56.541 |
Comparação de cenários hipotéticos, utilizando taxas mensais equivalentes e aplicações integralmente expostas às mudanças da Selic. Não representa previsão para contratos específicos.
O impacto proporcional é semelhante para todos os valores.
Mas as consequências práticas são diferentes.
Para quem recebe R$ 1 mil de rendimento complementar, a redução pode significar algumas centenas de reais a menos no orçamento.
Para quem depende integralmente de R$ 10 mil mensais, pode exigir uma reorganização significativa do padrão de vida.
E para quem recebe mais de R$ 100 mil mensais, pode representar uma redução expressiva da renda financeira, mesmo com a preservação de um patrimônio elevado.
Uma redução da Selic não modifica apenas o custo dos empréstimos. Também altera a renda esperada de quem investe em ativos pós-fixados.
6. Quando o rentista se torna dependente dos próprios juros
Imagine agora um investidor com R$ 1 milhão aplicado.
Durante anos, ele recebe rendimentos elevados.
Organiza suas despesas em torno dessa renda, assume financiamentos, contrata serviços e estabelece um padrão de consumo compatível com o fluxo financeiro habitual.
De repente, os juros começam a cair.
Se os rendimentos diminuírem de aproximadamente R$ 10,8 mil para R$ 5,7 mil mensais, mas suas despesas continuarem em R$ 9 mil, surgirá um desequilíbrio.
Ele terá de reduzir gastos, buscar outra fonte de renda ou começar a consumir parte do patrimônio.
Se possuir dívidas relevantes, poderá enfrentar dificuldades adicionais.
Isso não significa que ficará automaticamente insolvente.
Afinal, ainda possui patrimônio financeiro que poderá ser utilizado.
Mas sua independência financeira pode deixar de ser sustentável nas condições anteriores.
O investidor que constrói despesas permanentes sobre rendimentos variáveis assume o risco de não conseguir manter seu padrão de vida quando a remuneração do capital diminui.
É uma característica relevante do rentismo baseado em juros elevados.
O beneficiário pode desenvolver uma dependência econômica da continuidade dessas taxas.
Essa dependência não constitui prova de que o investidor exerça influência política.
Mas ajuda a explicar por que determinados grupos patrimoniais podem preferir uma política de juros mais elevados.
7. O dinheiro rende, mas o patrimônio não está protegido automaticamente
Existe um detalhe importante em todas as simulações anteriores.
Os valores apresentados representam rendimentos nominais.
Não representam necessariamente ganho real de patrimônio.
Imagine que uma aplicação produza rendimento bruto de 13,75% ao ano enquanto os preços da economia aumentam.
Se o investidor consumir integralmente os juros recebidos, seu patrimônio poderá permanecer nominalmente próximo ao valor original.
Entretanto, a inflação reduzirá progressivamente o poder de compra desse capital.
Além disso, produtos financeiros sujeitos à tributação poderão apresentar rendimentos líquidos inferiores aos valores brutos.
No Tesouro Direto, por exemplo, o Imposto de Renda sobre os rendimentos segue uma tabela regressiva, chegando a 15% para aplicações mantidas por prazo superior a 720 dias.
Também podem existir custos de custódia e diferenças entre as taxas efetivamente recebidas.
Por isso, não é correto afirmar que receber R$ 10 mil brutos por mês significa poder gastar permanentemente R$ 10 mil sem nenhuma consequência para a preservação do patrimônio real.
Renda nominal, renda líquida e ganho real são conceitos diferentes.
Mas essa distinção não elimina o efeito distributivo dos juros elevados.
Quem possui maior patrimônio continua tendo uma capacidade significativamente maior de gerar rendimentos absolutos, mesmo depois de considerados impostos e inflação.
Fontes: Tesouro Direto — Regras, tributação e funcionamento dos títulos e Tesouro Direto — Cálculo da rentabilidade do Tesouro Selic.
8. Quem recebe os juros da dívida pública brasileira?
Até aqui, utilizamos exemplos de investidores individuais.
Mas existe outra dimensão muito maior.
A dívida pública brasileira é financiada por diferentes categorias de investidores e instituições.
Segundo o Relatório Mensal da Dívida Pública Federal do Tesouro Nacional, em setembro de 2026 a distribuição dos detentores da dívida pública mobiliária federal interna apresentava a seguinte composição:
| Categoria de detentor | Participação em setembro de 2026 |
|---|---|
| Instituições financeiras | 31,33% |
| Fundos de investimento | 22,93% |
| Instituições de previdência | 22,41% |
| Investidores não residentes | 9,58% |
| Tesouro Direto | 3,09% |
| Seguradoras | 3,26% |
| Governo | 2,55% |
| Outros | 4,85% |
Instituições financeiras, fundos de investimento e entidades de previdência detinham, conjuntamente, aproximadamente 76,7% desses títulos.
Mas atenção.
Isso não significa que todo esse patrimônio pertença a banqueiros ou algumas famílias bilionárias.
Fundos podem administrar recursos de milhares ou milhões de investidores.
Instituições de previdência também possuem obrigações com seus participantes e beneficiários.
Além disso, essas categorias são classificadas pelos detentores diretos dos títulos, e não necessariamente pelos proprietários econômicos finais de cada investimento.
Os dados mostram como os títulos estão distribuídos institucionalmente, mas não revelam sozinhos como toda a riqueza financeira está distribuída entre as famílias brasileiras.
Há outro detalhe: nem todos os títulos públicos acompanham diretamente a Selic.
Existem títulos prefixados, indexados à inflação e pós-fixados.
O impacto de uma mudança da taxa básica depende da composição da carteira.
Mesmo assim, a distribuição institucional ajuda a compreender a importância do sistema financeiro na administração dos títulos da dívida pública.
Fonte: Ministério da Fazenda — Relatório da Dívida Pública Federal, setembro de 2026.
9. O grande capital e o pequeno rentista não possuem os mesmos riscos
É importante distinguir a situação de um investidor individual daquela de uma grande instituição financeira.
Uma pessoa com R$ 1 milhão concentrado em investimentos pós-fixados pode depender diretamente da Selic para manter sua renda mensal.
Já uma grande instituição pode possuir uma carteira muito mais diversificada.
Seus ativos podem incluir títulos públicos, crédito privado, participações em empresas, instrumentos cambiais, investimentos internacionais e outras posições financeiras.
Uma queda da Selic pode reduzir o rendimento de determinadas aplicações, mas também pode beneficiar outros ativos.
Por exemplo, títulos prefixados adquiridos anteriormente podem se valorizar no mercado quando as taxas exigidas pelos investidores diminuem.
Isso acontece porque o fluxo de pagamentos contratado passa a ser descontado por uma taxa menor.
Portanto, não é correto afirmar que toda redução da Selic produz perdas patrimoniais para todos os investidores.
O resultado depende da carteira.
Quem depende de aplicações pós-fixadas para financiar despesas correntes possui uma exposição diferente daquela de uma instituição capaz de diversificar suas estratégias.
Essa distinção também impede tratar todo o universo dos rentistas como um grupo perfeitamente homogêneo.
Os interesses econômicos podem convergir em determinadas situações e divergir em outras.
10. O conflito distributivo: para um, rendimento; para outro, custo
Agora vamos observar a economia pelo outro lado.
Imagine duas pessoas.
A primeira possui R$ 1 milhão investido em aplicações financeiras.
A segunda administra uma pequena empresa e precisa obter crédito para financiar equipamentos, estoques ou capital de giro.
Para a primeira, juros elevados podem aumentar os rendimentos de aplicações pós-fixadas.
Para a segunda, juros elevados podem tornar o financiamento mais caro e reduzir a viabilidade de novos investimentos.
Estamos diante de posições econômicas diferentes.
Uma possui capital disponível para investir.
A outra precisa captar capital para produzir.
É claro que os juros cobrados pelos bancos não correspondem simplesmente à Selic. Eles também incluem risco de crédito, custos operacionais, tributos, despesas de captação e margens financeiras.
Mas a taxa básica influencia o custo de financiamento e as condições monetárias da economia.
O que aparece como rendimento financeiro para determinados credores pode representar custo de financiamento para devedores e para o setor público.
Isso não significa que todo rendimento recebido por um investidor corresponda diretamente ao prejuízo de outra pessoa.
Significa que as taxas de juros possuem efeitos distributivos que precisam ser considerados na avaliação da política econômica.
Uma discussão responsável não deveria examinar apenas quanto os investidores deixam de ganhar quando a Selic cai.
Também deveria perguntar quanto consumidores, empresas e o Estado podem deixar de pagar em determinadas obrigações financeiras. Essa conexão entre juros e custo da dívida pública é aprofundada no Artigo 05.
11. Por que determinados rentistas podem preferir juros elevados?
Agora podemos compreender uma relação de incentivos.
Se uma pessoa depende de aplicações pós-fixadas e recebe R$ 20 mil mensais de rendimentos, uma redução expressiva da Selic pode diminuir sua renda.
É economicamente compreensível que ela prefira preservar a remuneração anterior.
Esse incentivo não depende de ser banqueiro ou bilionário.
Pode existir entre investidores de patrimônios muito inferiores.
Em determinados casos, o interesse patrimonial também pode se traduzir em posições públicas favoráveis à manutenção de taxas mais elevadas.
Entretanto, existe uma diferença entre possuir interesse econômico e conseguir determinar decisões políticas.
Demonstrar influência sobre o Congresso, o governo ou o Banco Central exige investigar manifestações públicas, entidades representativas, mecanismos de lobby e decisões específicas.
Também existem argumentos técnicos legítimos a favor de juros restritivos em situações de inflação elevada ou expectativas desancoradas.
O próprio Copom declarou, em novembro de 2026, que a manutenção da Selic em 13,75% estava relacionada ao objetivo de conduzir a inflação à meta, diante de riscos externos e expectativas elevadas.
O reconhecimento desses argumentos não impede discutir os custos e os efeitos distributivos da política adotada.
O interesse privado na remuneração do capital e a necessidade pública de controlar a inflação são questões diferentes. Ambas precisam ser examinadas, sem presumir que uma substitua automaticamente a outra.
Fonte: Banco Central — Ata do Copom de novembro de 2026.
12. A redução dos juros não precisa significar o fim dos rendimentos financeiros
Existe uma diferença importante entre reduzir a remuneração do capital e eliminar a possibilidade de investir.
Uma Selic de 7% ao ano, por exemplo, ainda permitiria obter rendimentos nominais positivos em aplicações vinculadas à taxa.
Um patrimônio de R$ 1 milhão produziria aproximadamente R$ 5,7 mil brutos mensais equivalentes nesse cenário.
Com R$ 2 milhões, o rendimento ultrapassaria R$ 11 mil.
E com R$ 10 milhões, seria superior a R$ 56 mil.
Esses valores não representam necessariamente retorno real elevado, porque a inflação, a tributação e os custos financeiros também precisam ser considerados.
Mas demonstram que uma redução da Selic não significa o desaparecimento dos rendimentos patrimoniais.
Significa uma mudança em sua intensidade e distribuição.
O problema econômico é determinar qual taxa de juros seria compatível com a estabilidade dos preços, a situação fiscal, os riscos financeiros e o funcionamento sustentável da economia.
Não se trata de escolher uma taxa simplesmente para proteger os rendimentos de determinados investidores. A proposta de avaliar uma redução sustentável, integrada a reformas fiscais e produtivas, é desenvolvida no Artigo 08.
Também não se trata de derrubar os juros arbitrariamente para beneficiar devedores.
A política monetária precisa ser avaliada pelos seus resultados macroeconômicos, incluindo custos, riscos e efeitos distributivos.
13. Afinal, quem são os beneficiários do rentismo brasileiro?
Não existe uma única categoria.
Existe uma ampla variedade de investidores e instituições que recebem rendimentos financeiros.
Alguns possuem aplicações pequenas e utilizam os ganhos como complemento de renda.
Outros acumularam patrimônio suficiente para reduzir sua dependência do trabalho.
Há também pessoas financeiramente independentes, fundos, instituições de previdência, bancos e grandes gestores de capital.
Mas não podemos afirmar quantas pessoas vivem exclusivamente de rendimentos financeiros apenas observando o número de investidores ou o estoque de títulos públicos.
Para isso, seriam necessários dados sobre patrimônio, composição das aplicações, renda familiar e dependência econômica dos rendimentos.
Portanto, a pirâmide apresentada neste artigo é uma representação didática dos diferentes níveis de patrimônio, não uma estatística sobre quantas pessoas existem em cada faixa.
Mesmo assim, ela revela uma característica fundamental.
Uma taxa de juros elevada não beneficia apenas o topo bilionário da economia. Seus rendimentos alcançam uma variedade de proprietários de capital, em escalas muito diferentes.
Isso ajuda a compreender por que a discussão sobre juros não pode ser reduzida a um conflito entre bancos e trabalhadores.
Existem interesses patrimoniais em diversas camadas da sociedade.
E, dependendo da composição dos ativos e das dívidas, uma mesma pessoa pode ser beneficiada por juros elevados em seus investimentos e prejudicada por eles em seus financiamentos.
A questão central não é classificar todo investidor como responsável pelos problemas econômicos brasileiros.
É compreender como a política monetária distribui benefícios e custos entre diferentes agentes.
Quem possui patrimônio pode receber rendimentos.
Quem precisa de crédito pode enfrentar custos maiores.
O Estado remunera seus credores e administra o peso financeiro de suas obrigações.
E a economia produtiva reage às condições de financiamento.
Quando discutimos juros, portanto, não estamos discutindo apenas um número definido pelo Banco Central. Estamos discutindo uma das variáveis que influenciam a distribuição de renda financeira, o custo do crédito e as decisões econômicas do país.
É por isso que compreender a pirâmide dos rentistas é tão importante.
Antes de discutir quanto a Selic deveria cair, precisamos entender quem recebe seus rendimentos, quem suporta seus custos e quais consequências uma mudança produziria.
No próximo artigo
Artigo 05 — O negócio dos juros: dívida pública e o fantasma da inflação
Agora que compreendemos quem participa da estrutura de rendimentos financeiros, precisamos examinar a engrenagem que conecta a Selic ao financiamento do Estado.
Como funcionam os títulos públicos?
Quem determina a taxa básica de juros?
Por que o Banco Central utiliza juros elevados para combater a inflação?
E como uma política monetária restritiva pode afetar o custo financeiro da própria dívida pública?
Também examinaremos as críticas de André Lara Resende à manutenção prolongada de juros elevados, distinguindo os mecanismos matemáticos da dívida das controvérsias sobre inflação e política monetária. Uma investigação complementar, publicada como Artigo 09, aprofunda os compulsórios e outros instrumentos de controle monetário.
A pergunta central será: juros elevados são sempre necessários para proteger a economia ou, em determinadas circunstâncias, podem contribuir para agravar os problemas que deveriam combater?
Eu Acuso: Quem são os vagabundos? | Artigo 04 de 08
Uma série independente sobre economia, dinheiro público, rentismo, política monetária e os mecanismos que moldam o Brasil.
Índice da Série
Eu Acuso: Quem são os vagabundos? — Apresentação