2026-11-15 16:02 (JST)
“Se baixar a Selic, todo o dinheiro vai fugir do Brasil!”
Esse é um dos argumentos mais repetidos quando alguém propõe reduzir os juros brasileiros.
A história geralmente segue o mesmo roteiro.
Se os juros caírem, os investidores estrangeiros retirarão seus recursos. O dólar vai disparar. O real perderá valor. Os produtos importados ficarão mais caros. A inflação sairá do controle.
E, para evitar esse desastre, o Brasil precisaria continuar oferecendo juros elevados.
Mas existe uma pergunta bastante simples:
Se a relação entre redução da Selic e fuga de capitais é tão automática, por que não examinar o que realmente aconteceu nas últimas décadas?
O Brasil já reduziu sua taxa básica para menos de 7% ao ano, inclusive em circunstâncias econômicas bastante diferentes das atuais.
Já enfrentou desvalorizações cambiais expressivas.
Já registrou entradas e saídas de investimentos estrangeiros durante diferentes governos.
E passou por crises internacionais sem que todas elas produzissem os mesmos resultados econômicos.
Isso não significa que o risco de fuga de capitais seja imaginário.
Significa que existe uma diferença enorme entre reconhecer um risco e apresentá-lo como consequência inevitável de qualquer redução dos juros.
A fantasia que precisamos questionar não é a possibilidade de saída de capital. É a certeza de que reduzir a Selic necessariamente provocará um colapso financeiro.
Este é o sexto artigo da série Eu Acuso: Quem são os vagabundos?.
Nos capítulos anteriores, examinamos crédito público, inadimplência, sonegação, rentismo e o custo dos juros da dívida pública.
Agora vamos investigar uma das principais justificativas utilizadas para defender a manutenção de juros elevados no Brasil.
1. Afinal, o que significa fuga de capitais?
Antes de examinar os números, precisamos esclarecer um problema de linguagem.
Nem toda saída de dinheiro do país representa uma crise financeira.
Investimentos internacionais entram e saem continuamente das economias.
Empresas brasileiras investem no exterior. Investidores estrangeiros compram e vendem títulos brasileiros. Fundos reorganizam seus portfólios. Bancos liquidam operações internacionais.
Essas movimentações fazem parte do funcionamento normal dos mercados.
Mas existem situações diferentes que frequentemente são misturadas no debate público.
| Fenômeno | O que significa |
|---|---|
| Saída de investimentos | Redução ou liquidação de posições financeiras de investidores estrangeiros ou residentes. |
| Saída líquida de capitais | Fluxos negativos em determinada categoria de investimentos, após considerar entradas e saídas. |
| Desvalorização cambial | Perda de valor do real em relação a outras moedas, que pode ocorrer por diferentes fatores. |
| Fuga de capitais | Retirada expressiva de recursos associada à percepção de risco, instabilidade ou perda de confiança. |
| Crise financeira externa | Deterioração grave das condições de financiamento externo, potencialmente envolvendo reservas, câmbio, crédito e capacidade de pagamento. |
Esses fenômenos podem ocorrer simultaneamente.
Mas não são sinônimos.
Uma saída líquida de US$ 2 bilhões em investimentos de carteira não significa automaticamente que o Brasil está enfrentando uma crise cambial.
Da mesma forma, uma valorização do dólar não comprova que investidores estrangeiros estejam abandonando o país.
O câmbio depende também de exportações, importações, remessas, expectativas, operações de proteção e movimentos globais da moeda americana.
Portanto, quem anuncia uma fuga de capitais precisa explicar de qual modalidade de investimento está falando, qual volume poderia sair e quais consequências efetivamente seriam esperadas.
Sem essas informações, a expressão pode funcionar mais como ameaça retórica do que como análise econômica.
2. O Brasil de 2005 não era o mesmo Brasil das crises anteriores
Para compreender a evolução financeira brasileira, precisamos lembrar de um acontecimento histórico importante.
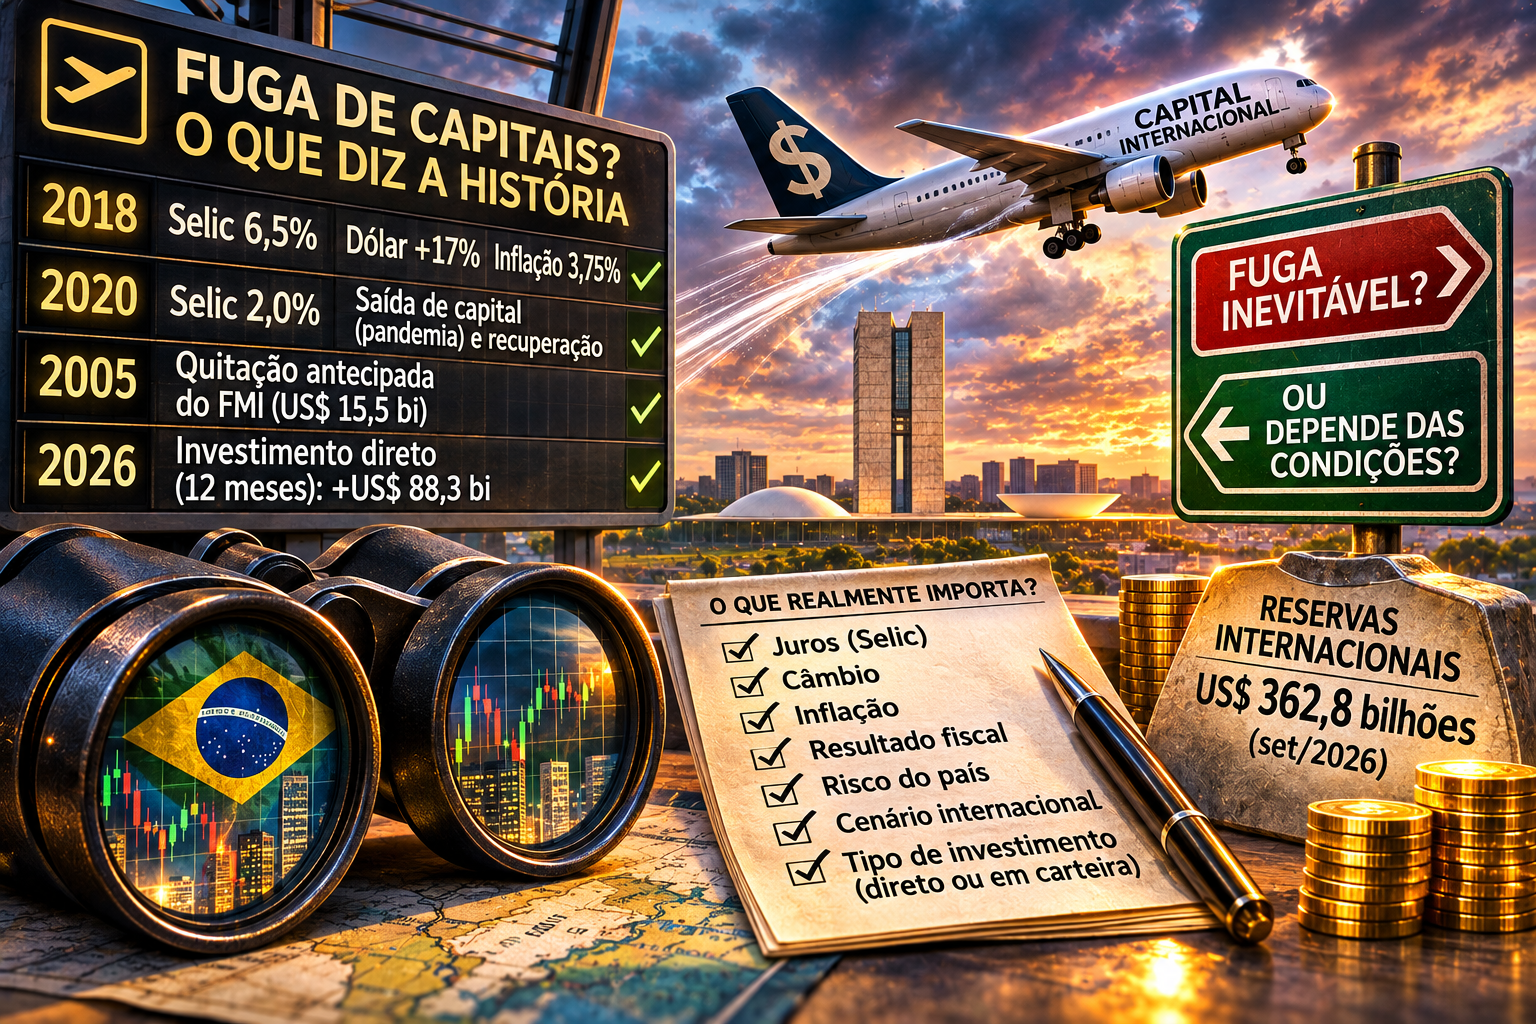
Em dezembro de 2005, durante o primeiro governo Lula, o Brasil quitou antecipadamente aproximadamente US$ 15,5 bilhões do saldo remanescente de obrigações com o Fundo Monetário Internacional (FMI). Em julho daquele ano, já havia antecipado outro pagamento de US$ 5 bilhões referente a uma linha distinta do Fundo.
O pagamento antecipou vencimentos originalmente previstos para os anos seguintes.
Segundo o Banco Central, também permitiu uma economia estimada de aproximadamente US$ 900 milhões em juros.
Esse episódio marcou uma mudança importante na posição financeira externa brasileira.
O país, que havia enfrentado crises cambiais e dependência de financiamentos internacionais extraordinários, passou a apresentar maior capacidade de administrar seus compromissos externos.
Mas é importante não exagerar o significado do acontecimento.
O Brasil não eliminou toda a sua dívida externa.
Ao final de 2005, a dívida externa total ainda alcançava aproximadamente US$ 169,5 bilhões, considerando obrigações de diferentes agentes e setores.
O que mudou foi a relação com o FMI e o fortalecimento dos fundamentos externos.
Essa transformação faz diferença na análise histórica.
Uma economia dependente de empréstimos emergenciais em moeda estrangeira possui vulnerabilidades diferentes de uma economia com reservas internacionais expressivas, câmbio flutuante e maior capacidade de financiamento doméstico.
É por isso que não devemos utilizar automaticamente o comportamento do Brasil durante as crises dos anos 1990 para prever o resultado de qualquer redução atual da Selic. A trajetória histórica dessas crises e mudanças institucionais é retomada no Artigo 07.
Fontes: Banco Central — Relatório Anual de 2005 e Agência Brasil — Quitação antecipada do empréstimo com o FMI.
3. O Brasil continuou recebendo e perdendo investimentos depois de 2005
Depois da quitação das obrigações com o FMI, o Brasil atravessou diferentes ciclos econômicos.
Houve expansão de investimentos estrangeiros, crises internacionais, recessões domésticas, mudanças de governo e fortes oscilações cambiais.
O BNDES publicou, em agosto de 2025, um estudo sobre o balanço de pagamentos brasileiro e sua relação com as reservas internacionais.
O estudo identificou três períodos distintos nos fluxos de investimentos estrangeiros em carteira.
| Período | Comportamento dos investimentos estrangeiros em carteira |
|---|---|
| 2010 a 2014 | Entrada líquida média anual de US$ 39,5 bilhões. |
| 2015 a 2020 | Saída líquida média anual de US$ 9,8 bilhões. |
| A partir de 2021 | Recuperação da entrada de recursos em carteira. |
Esses resultados mostram que houve períodos prolongados de saída líquida de determinados investimentos de carteira. São médias anuais por período, não a saída acumulada em um único ano nem o fluxo total de capitais da economia.
Portanto, não seria correto afirmar que nenhum capital deixou o Brasil após 2005.
Mas também não seria correto tratar esses fluxos negativos como demonstração automática de colapso financeiro.
O próprio estudo analisa a coexistência entre investimentos diretos, investimentos de carteira, comércio exterior e outros componentes das contas externas.
O Brasil pode receber investimento produtivo ao mesmo tempo que registra saída de recursos em títulos ou ações.
Além disso, o comportamento dos investimentos depende de fatores domésticos e internacionais que não se resumem à Selic.
A questão decisiva é compreender o conjunto das contas externas, e não selecionar uma saída de recursos para afirmar que o país está condenado a manter juros elevados.
4. O precedente de 2018: Selic de 6,5%, dólar em alta e inflação controlada
A experiência brasileira de 2018 merece atenção especial.
Em março daquele ano, durante o governo Michel Temer, o Banco Central reduziu a Selic para 6,5% ao ano. A comparação histórica não significa que a mesma taxa seja apropriada no contexto de 2026.
Essa taxa foi mantida até dezembro.
Ao mesmo tempo, o Brasil enfrentou pressões cambiais importantes.
Segundo o relatório de gestão do próprio Banco Central, o dólar passou de aproximadamente R$ 3,31 em dezembro de 2017 para R$ 3,87 em dezembro de 2018.
Uma elevação de aproximadamente 17% na cotação da moeda americana.
O relatório identificou um ambiente internacional desfavorável aos mercados emergentes, incluindo incertezas comerciais e menor disposição dos investidores internacionais para assumir riscos.
Mas o que aconteceu com a inflação brasileira?
Segundo o IBGE, o IPCA terminou 2018 em 3,75%.
A meta central daquele ano era de 4,5%.
| Indicador — 2018 | Resultado |
|---|---|
| Selic a partir de março | 6,5% ao ano |
| Dólar em dezembro de 2017 | Aproximadamente R$ 3,31 |
| Dólar em dezembro de 2018 | Aproximadamente R$ 3,87 |
| Alta do dólar em reais | Aproximadamente 17% |
| IPCA acumulado em 2018 | 3,75% |
| Meta central de inflação | 4,5% |
Esses números não demonstram que a desvalorização do real seja inofensiva.
Também não demonstram que a Selic de 6,5% tenha sido responsável pelo comportamento cambial daquele ano.
Mas demonstram algo importante.
O Brasil enfrentou forte pressão cambial, manteve a Selic em 6,5% durante a maior parte de 2018 e terminou o ano com inflação abaixo da meta central.
Ou seja, a relação entre juros, câmbio e inflação não é automática nem possui intensidade constante.
O próprio Banco Central destacou que o país possuía fundamentos externos mais sólidos, reservas internacionais expressivas e um sistema financeiro relativamente resistente a choques globais.
Isso ajudou a diferenciar a experiência brasileira daquela de economias emergentes com maior vulnerabilidade externa.
O episódio é relevante para questionar previsões de que qualquer redução significativa da Selic necessariamente provocaria uma explosão inflacionária.
Mas não deve ser utilizado como garantia de que a mesma taxa seria apropriada em qualquer período.
Fontes: Banco Central — Redução da Selic para 6,5% em março de 2018, Banco Central — Relatório de Gestão 2018 e IBGE — IPCA de 2018.
5. O episódio de 2020: houve saída de capital, mas o contexto importa
Em agosto de 2020, durante o governo Bolsonaro, o Copom reduziu a Selic para 2% ao ano.
Foi um patamar historicamente excepcional.
Mas também foi um período completamente excepcional para a economia mundial.
A pandemia de Covid-19 provocou uma crise financeira internacional, interrompeu atividades econômicas e aumentou a procura por ativos considerados mais seguros.
Investidores retiraram recursos de diferentes mercados emergentes.
O Brasil também foi atingido.
Segundo o Relatório de Economia Bancária de 2020, publicado pelo Banco Central, os fluxos cambiais associados a investimentos de portfólio apresentaram:
| Período de 2020 | Saldo cambial de investimentos de portfólio |
|---|---|
| Primeiro semestre | US$ 34 bilhões negativos |
| Segundo semestre | US$ 22 bilhões positivos |
O próprio Banco Central destacou que março concentrou mais de 70% do saldo negativo do primeiro semestre. A Selic só chegou a 2% em agosto de 2020; portanto, seria incorreto atribuir as saídas do primeiro semestre a uma taxa que ainda não vigorava.
Isso ocorreu durante o choque inicial da pandemia.
Portanto, houve saída expressiva de recursos, e seria incorreto negar esse acontecimento.
Mas existe outro detalhe importante.
O segundo semestre apresentou uma recuperação relevante dos fluxos de portfólio, mesmo com a Selic mantida em 2%.
Isso reforça que o comportamento dos investidores não pode ser explicado exclusivamente pelo nível da taxa básica brasileira. Os dados de fluxo cambial não permitem isolar, por si sós, o efeito causal da Selic.
O ambiente internacional, a percepção de risco, a disponibilidade global de liquidez e as expectativas econômicas também influenciaram as decisões.
Não podemos concluir que os juros baixos não contribuíram em nenhuma medida para a movimentação dos capitais.
Mas também não podemos atribuir todo o movimento à política monetária brasileira.
O episódio de 2020 não demonstra que reduzir a Selic inevitavelmente provoca fuga permanente de capitais.
Ele mostra como diferentes fatores podem produzir saídas intensas em determinados momentos e reversões posteriores, inclusive com juros excepcionalmente baixos.
Fontes: Banco Central — Selic reduzida para 2% em agosto de 2020 e Banco Central — Relatório de Economia Bancária 2020.
6. Em 2026, o capital estrangeiro continua entrando e saindo
Para não limitar a discussão a episódios antigos, vamos examinar os dados disponíveis em 2026.
Segundo o Banco Central, em setembro de 2026 os investimentos diretos no país registraram ingressos líquidos de US$ 11,3 bilhões.
Nos doze meses encerrados naquele mês, o investimento direto acumulado alcançou aproximadamente US$ 88,3 bilhões.
Entretanto, os investimentos em carteira apresentaram saídas líquidas de US$ 2,1 bilhões em setembro.
Nos doze meses encerrados no mesmo período, os investimentos em carteira no mercado doméstico ainda apresentavam ingresso líquido de US$ 5,1 bilhões. O recorte de doze meses não é necessariamente idêntico ao indicador mensal mais abrangente.
| Indicador | Resultado |
|---|---|
| Investimento direto — setembro de 2026 | Entrada líquida de US$ 11,3 bilhões |
| Investimento direto — 12 meses até setembro | Entrada líquida de US$ 88,3 bilhões |
| Investimento em carteira — setembro de 2026 | Saída líquida de US$ 2,1 bilhões |
| Investimento em carteira doméstico — 12 meses até setembro | Entrada líquida de US$ 5,1 bilhões |
| Reservas internacionais — setembro de 2026 | US$ 362,8 bilhões |
Esses valores mostram que fluxos positivos e negativos podem coexistir.
Também mostram por que não devemos confundir investimento direto com investimento financeiro de curto prazo.
Uma empresa que constrói uma fábrica no Brasil não possui a mesma facilidade de retirar seu investimento de um dia para o outro que um fundo que negocia títulos em mercados líquidos.
Os riscos, os prazos e as motivações são diferentes.
Quando alguém anuncia que “o capital vai fugir”, precisa explicar qual capital: investimentos produtivos, ações, títulos públicos, empréstimos internacionais ou operações especulativas?
A ausência dessa distinção torna o argumento impreciso.
Fonte: Banco Central — Estatísticas do Setor Externo, setembro de 2026.
7. O investidor estrangeiro precisa encontrar outro país que pague os mesmos juros?
Agora chegamos a um dos principais argumentos econômicos utilizados em defesa da Selic elevada.
O Brasil oferece uma remuneração nominal alta em comparação com muitas economias desenvolvidas.
Mas, se a Selic cair, o investidor estrangeiro poderá procurar aplicações em outros países.
Isso é possível.
Mas existe uma pergunta relevante:
Se o Brasil continuar oferecendo juros nominalmente superiores aos dos grandes mercados desenvolvidos, por que alguns investidores permaneceriam e outros decidiriam sair?
A resposta depende de algo mais amplo do que a remuneração nominal.
Um investidor internacional compara o retorno considerando câmbio, inflação, tributação, liquidez, segurança jurídica e risco de crédito.
Uma aplicação brasileira que renda 8% em reais não é automaticamente superior a uma aplicação americana que renda 4% em dólares.
Se o real se desvalorizar suficientemente, o rendimento convertido para dólares poderá desaparecer.
Mas o contrário também é verdadeiro.
Se o risco cambial diminuir e a economia brasileira apresentar fundamentos mais sólidos, juros menores podem continuar oferecendo um retorno atrativo.
Portanto, a questão não é simplesmente procurar outro país que pague mais.
É avaliar o retorno líquido ajustado aos riscos.
Uma redução da Selic não transforma automaticamente todos os investimentos brasileiros em operações financeiramente desinteressantes.
Da mesma maneira, uma taxa nominal elevada não garante que os investidores manterão seus recursos no país durante qualquer crise.
8. O diferencial de juros e o risco cambial: uma conta simples
Imagine um investidor estrangeiro que possua US$ 1 milhão.
Ele considera duas possibilidades.
A primeira é investir em um ativo brasileiro que renda hipoteticamente 8% ao ano em reais.
A segunda é investir em um ativo americano que renda 4% ao ano em dólares.
Se o câmbio permanecer estável durante o período, a aplicação brasileira poderá oferecer retorno maior em dólares, antes de impostos e custos.
Mas suponha que o real se desvalorize.
| Alta da cotação do dólar em reais | Retorno aproximado da aplicação brasileira em dólares |
|---|---|
| 0% | +8,00% |
| 2% | +5,88% |
| 4% | +3,85% |
| 6% | +1,89% |
| 10% | -1,82% |
Simulação hipotética, sem proteção cambial, tributação ou custos. O retorno é calculado pela relação entre rendimento em reais e variação da cotação R$/US$.
O exemplo demonstra que o diferencial nominal de juros não é suficiente para determinar a atratividade de uma aplicação internacional.
Mas também demonstra que não existe um ponto em que todo investidor necessariamente abandona o mercado brasileiro assim que a Selic diminui.
Cada investidor considera suas próprias expectativas e limitações.
Alguns podem reduzir posições.
Outros podem continuar investidos.
E determinados investidores podem inclusive aumentar posições caso percebam melhora dos fundamentos econômicos brasileiros.
A direção dos fluxos depende da combinação entre retorno esperado e risco, não de uma regra segundo a qual juros menores significam fuga obrigatória.
9. Derivativos, fundos offshore e o destino dos rendimentos
Existe outra dificuldade importante na análise do capital internacional.
Os investimentos não são necessariamente realizados diretamente pela pessoa ou instituição que receberá o benefício econômico final.
Um investidor residente em determinado país pode participar de um fundo sediado em outra jurisdição.
Esse fundo pode contratar administradores e custodiantes internacionais, investir em títulos brasileiros e utilizar derivativos para administrar sua exposição cambial.
Consequentemente, a jurisdição em que uma operação aparece registrada não revela necessariamente o país de residência de todos os beneficiários finais.
Além disso, os rendimentos obtidos no Brasil não precisam ser imediatamente transferidos ao país de origem do investidor.
Podem continuar aplicados em ativos brasileiros.
Podem ser remetidos para contas e fundos internacionais.
Também podem ser reinvestidos em outros mercados e permanecer denominados em dólares ou outras moedas.
É importante esclarecer que os derivativos não tornam todos os recursos impossíveis de rastrear.
Autoridades financeiras e tributárias podem possuir informações detalhadas sobre operações e seus participantes.
Entretanto, as estatísticas públicas agregadas nem sempre permitem identificar toda a cadeia de propriedade econômica.
Isso significa que a análise dos fluxos internacionais precisa considerar não apenas a localização imediata das operações, mas também os intermediários, as proteções cambiais e os beneficiários finais.
Não se pode afirmar, sem dados, que a maior parte dos rendimentos financeiros brasileiros termina em estruturas offshore.
Mas também não se deve presumir que todo dinheiro recebido por investidores estrangeiros retorne imediatamente ao país em que essas pessoas residem.
Essas distinções são relevantes para compreender a dinâmica do capital internacional.
10. O Brasil possui reservas internacionais. Para que elas servem?
Outro fator importante é a capacidade do país de enfrentar choques externos.
As reservas internacionais funcionam como um conjunto de ativos externos administrados pelo Banco Central.
Elas podem contribuir para preservar a confiança, assegurar capacidade de pagamento externo e permitir intervenções cambiais em circunstâncias específicas.
Em dezembro de 2005, após a quitação antecipada com o FMI, as reservas internacionais brasileiras somavam aproximadamente US$ 53,8 bilhões.
Em setembro de 2026, alcançavam aproximadamente US$ 362,8 bilhões.
Isso representa uma mudança expressiva no estoque de ativos de reserva do país ao longo do período, embora o crescimento das reservas, isoladamente, não determine a adequação de uma política de juros.
Mas reservas internacionais não eliminam automaticamente o risco cambial.
Também não significam que o Banco Central possa fixar indefinidamente qualquer cotação desejada para o dólar.
O uso de reservas envolve custos, riscos e decisões de política cambial.
Além disso, variações no estoque das reservas não decorrem exclusivamente de compras e vendas de moeda. Também podem refletir alterações de preços de ativos, paridades cambiais e receitas financeiras.
O valor das reservas deve ser considerado na análise de vulnerabilidade externa, mas não como garantia de que qualquer política monetária seria segura.
A função principal desse colchão financeiro é contribuir para a capacidade de resposta a choques, não substituir fundamentos econômicos sustentáveis.
Fontes: Banco Central — Relatório Anual 2005 e Banco Central — Reservas internacionais, setembro de 2026.
11. O Brasil poderia operar com Selic de 7% a 8%?
Essa é uma das hipóteses que merecem investigação econômica.
Uma redução gradual da Selic para a faixa de 7% a 8% representaria um alívio expressivo em relação aos patamares atuais.
Mas o objetivo não deveria ser simplesmente escolher uma taxa e obrigar o Banco Central a alcançá-la independentemente das condições.
O problema precisa ser analisado de maneira mais ampla.
Se o Brasil melhorar o resultado fiscal, reduzir perdas públicas, fortalecer o abastecimento interno e controlar as expectativas inflacionárias, poderá criar condições para juros mais baixos.
Essas mudanças também podem influenciar a percepção de risco dos investidores.
Uma economia com menor vulnerabilidade fiscal e inflação mais previsível pode tornar-se financeiramente mais atrativa, mesmo oferecendo remuneração nominal inferior à anterior.
Entretanto, a viabilidade de uma Selic entre 7% e 8% dependeria de fatores como:
- Trajetória da inflação e das expectativas;
- Resultado fiscal e sustentabilidade da dívida;
- Comportamento do câmbio;
- Condições internacionais de financiamento;
- Capacidade produtiva e produtividade;
- Liquidez e estabilidade do sistema financeiro;
- Composição dos investimentos estrangeiros.
Esses fatores precisam ser avaliados conjuntamente.
Uma redução muito rápida poderia produzir efeitos diferentes de uma transição gradual e previsível.
Portanto, a pergunta correta não é se o Brasil pode reduzir os juros ignorando os riscos, mas quais reformas e condições permitiriam reduzi-los de maneira sustentável.
Esse é o ponto em que a discussão sobre fuga de capitais se conecta à proposta integrada de reorganização econômica apresentada no Artigo 08. A investigação complementar do Artigo 09 examina ainda outros instrumentos monetários, como os recolhimentos compulsórios.
12. Quem anuncia uma fuga de capitais precisa demonstrar o risco
Existe uma diferença entre uma previsão econômica e uma certeza.
Quando alguém afirma que reduzir a Selic provocará fuga de capitais, está apresentando uma hipótese sobre o comportamento futuro de investidores.
Essa hipótese pode ser estudada.
Mas precisa considerar diferentes cenários.
Qual seria a redução dos juros?
Em quanto tempo?
Qual seria a inflação projetada?
Como estariam as contas públicas?
Quanto capital estaria exposto ao diferencial de juros?
Qual parcela dos investimentos possuiria proteção cambial?
E qual seria a capacidade do país de absorver eventuais saídas?
Sem responder a essas perguntas, não é possível calcular o risco adequadamente.
O histórico brasileiro mostra que saídas de capital realmente ocorreram.
Também mostra que o país atravessou períodos de juros baixos, pressões cambiais e diferentes movimentos de investimento sem que todos resultassem em crises sistêmicas.
Portanto, duas afirmações absolutas devem ser evitadas.
A primeira é que baixar os juros inevitavelmente provocará fuga descontrolada de capitais.
A segunda é que reduzir os juros jamais provocará saída de recursos.
O que precisamos descobrir é a magnitude provável dos efeitos sob condições econômicas específicas.
Isso exige uma análise contrafactual: comparar a trajetória esperada da economia com e sem determinada mudança da Selic, levando em conta os demais fatores relevantes.
É esse tipo de estudo que pode transformar uma discussão dominada por ameaças e slogans em uma avaliação econômica concreta.
13. Afinal, a fuga de capitais é um risco ou uma justificativa para não mudar?
O Brasil já enfrentou crises cambiais.
Já registrou saídas expressivas de investimentos.
Já precisou recorrer a organismos internacionais e utilizar reservas em momentos de instabilidade.
Negar essa história seria um erro.
Mas também seria um erro ignorar a transformação financeira do país ao longo das últimas décadas.
Em 2005, o Brasil quitou antecipadamente suas obrigações com o FMI.
Em 2018, manteve a Selic em 6,5% durante a maior parte do ano, enfrentou desvalorização cambial expressiva e terminou com inflação abaixo da meta central.
Em 2020, experimentou saídas importantes de investimentos durante a pandemia, seguidas de recuperação parcial ainda com a Selic em 2%.
Em 2026, continua apresentando entradas de investimento direto, movimentações positivas e negativas de carteira e reservas internacionais muito superiores às observadas em 2005.
Esses acontecimentos não demonstram que o Brasil esteja imune a choques financeiros.
Mas também não sustentam a ideia de que qualquer redução relevante da Selic provocará necessariamente uma crise cambial descontrolada.
Juros elevados não garantem a permanência do capital. Juros menores não determinam automaticamente sua saída.
O que importa é a combinação entre rentabilidade, risco, inflação, câmbio, credibilidade institucional e perspectivas da economia.
É por isso que uma proposta de redução sustentável dos juros precisa ser acompanhada de reformas capazes de fortalecer essas condições.
O Brasil não deveria depender indefinidamente da oferta de remuneração financeira extraordinária para preservar a atratividade de seus ativos.
Deveria investigar como diminuir os riscos que tornam essa remuneração elevada aparentemente necessária.
Isso não elimina a função da política monetária.
Também não significa que investidores internacionais devam aceitar retornos incompatíveis com os riscos assumidos.
Significa apenas que a relação entre juros e fluxos de capital não pode ser reduzida a uma ameaça automática.
Antes de afirmar que reduzir a Selic destruirá o Brasil, é preciso mostrar quanto capital poderia sair, por quais motivos, em quais condições e qual seria o verdadeiro custo econômico dessa saída.
Sem essas respostas, a previsão de fuga de capitais permanece uma hipótese — não uma sentença.
No próximo artigo
Artigo 07 — O Brasil existia antes do PT: a memória seletiva da crise econômica
Ao longo desta série, examinamos mecanismos de financiamento, inadimplência, sonegação, rentismo, dívida pública e juros, e fluxos internacionais de capital.
Mas existe outra dificuldade no debate brasileiro.
Para muitas pessoas, toda a história econômica do país parece começar com o governo ou partido que elas desejam responsabilizar.
Como se a hiperinflação, as crises cambiais, os problemas fiscais e a dívida pública não existissem antes dos governos mais recentes.
No próximo artigo, vamos voltar no tempo.
Examinaremos os problemas anteriores ao Plano Real, a estabilização monetária, os governos FHC, Lula, Dilma, Temer e Bolsonaro, além das estruturas econômicas que atravessaram diferentes administrações.
A pergunta central será: os problemas econômicos brasileiros realmente começaram com determinado partido ou estamos ignorando décadas de história para defender narrativas políticas?
Eu Acuso: Quem são os vagabundos? | Artigo 06 de 08
Uma série independente sobre economia, juros, câmbio, investimentos internacionais e os mecanismos que moldam o Brasil.