2026-11-15 16:02 (JST)
“Se baixar os juros, a inflação explode!”
Essa é uma das frases mais repetidas quando alguém questiona a taxa básica de juros brasileira.
O argumento costuma ser acompanhado de outras ameaças:
“O dólar vai disparar!”
“Os investidores vão tirar o dinheiro do Brasil!”
“O país vai virar uma Venezuela!”
Mas será que a relação entre juros e inflação é tão simples assim?
Se juros elevados são necessários para proteger a economia, quanto custa essa proteção?
Quem recebe o dinheiro correspondente aos juros pagos pelo Estado?
E existe um ponto ainda mais importante:
E se uma política de juros excessivamente elevados também estiver contribuindo para agravar o desequilíbrio fiscal que deveria ajudar a controlar?
Essa não é uma pergunta formulada apenas por críticos sem formação econômica.
André Lara Resende, um dos formuladores do Plano Real, ex-diretor do Banco Central e ex-presidente do BNDES, tem questionado os fundamentos e os custos da política monetária brasileira.
Em setembro de 2026, publicou um artigo intitulado Eu Acuso: uma proposta para eliminar os juros absurdos, no qual apresentou uma crítica técnica à manutenção prolongada de taxas elevadas.
Nos quatro primeiros artigos da série Eu Acuso: Quem são os vagabundos?, examinamos crédito público, grandes operações inadimplentes, sonegação tributária e a estrutura de rendimentos dos investidores. Esses mecanismos foram abordados nos Artigo 01, Artigo 02, Artigo 03 e Artigo 04.
Agora vamos conectar essas peças.
Para compreender quem ganha e quem paga, primeiro precisamos entender como funciona o mecanismo da dívida pública e qual é a verdadeira relação entre Selic, inflação e resultado fiscal.
1. O que é a Selic e quem decide seu valor?
A Selic é a taxa básica de juros da economia brasileira.
Sua meta é definida pelo Comitê de Política Monetária (Copom), órgão do Banco Central.
O objetivo fundamental da política monetária é preservar a estabilidade de preços, procurando manter a inflação próxima da meta estabelecida pelo Conselho Monetário Nacional.
Para isso, o Banco Central utiliza a Selic como seu principal instrumento.
Mas a Selic não é simplesmente a taxa que os bancos cobram de seus clientes.
Ela é uma referência para o custo do dinheiro na economia e influencia diversas operações financeiras.
- Remuneração de títulos públicos pós-fixados;
- Taxas de captação e aplicação de recursos;
- Custo de empréstimos e financiamentos;
- Rentabilidade de diferentes investimentos;
- Condições de consumo e investimento;
- Expectativas sobre inflação e atividade econômica.
Isso não significa que todos esses preços financeiros variem exatamente na mesma proporção.
O crédito bancário, por exemplo, também depende de risco de inadimplência, garantias, tributos, despesas operacionais e margens financeiras.
Mesmo assim, a Selic ocupa uma posição central no sistema.
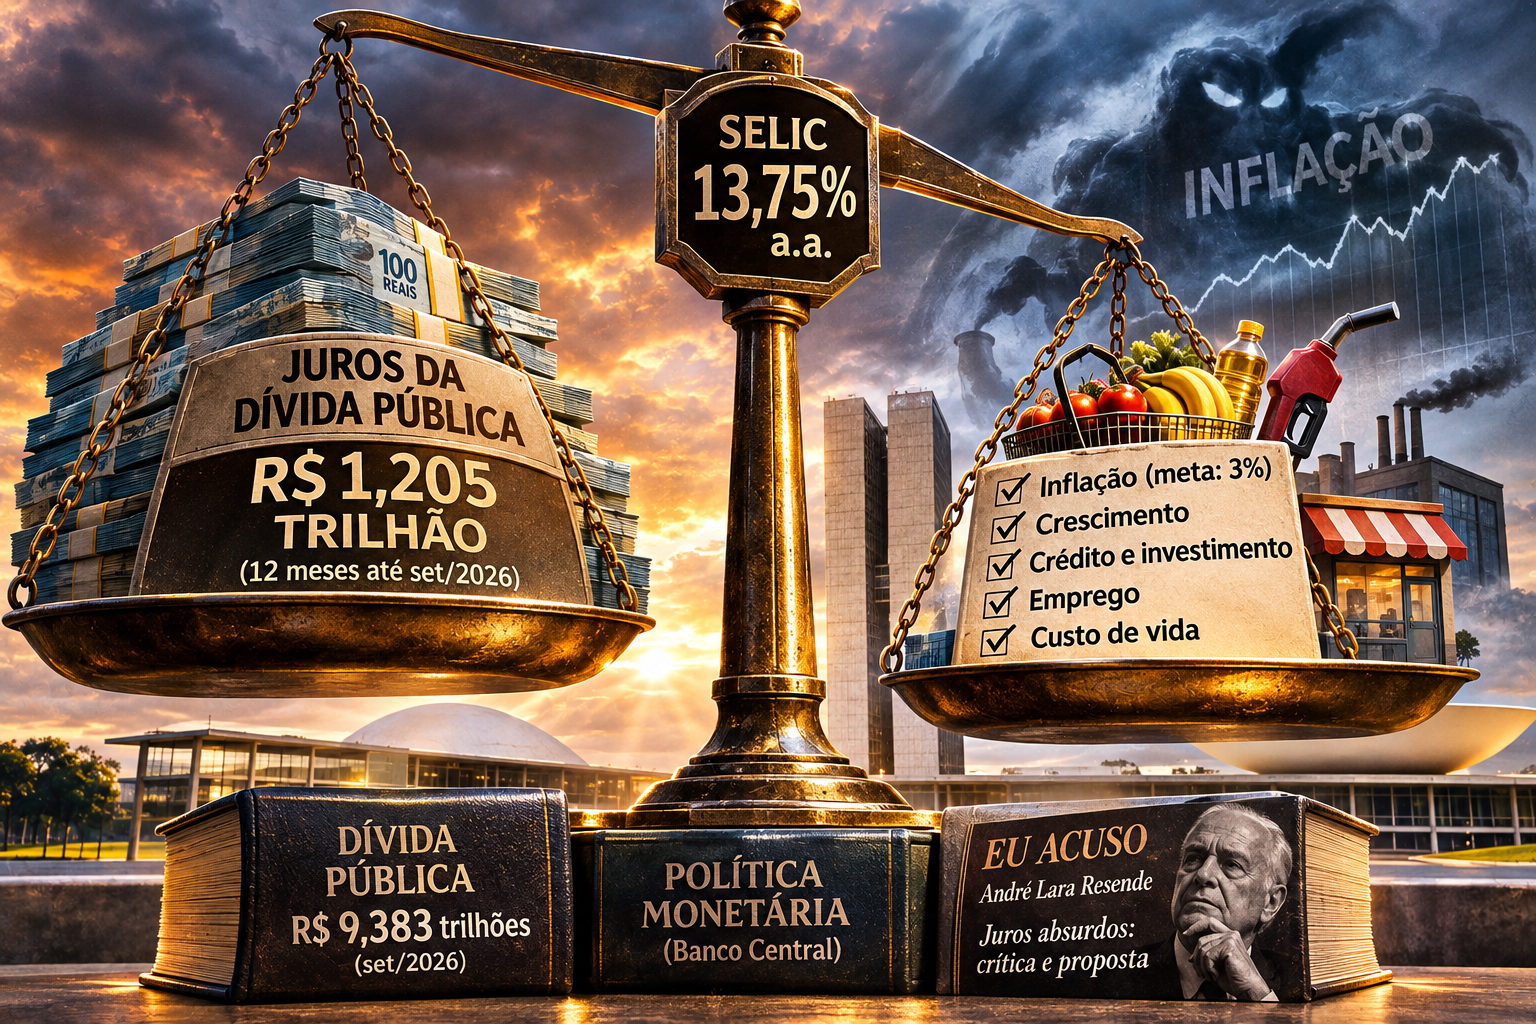
Em 4 de novembro de 2026, o Copom decidiu manter a taxa em 13,75% ao ano.
O Banco Central justificou a decisão pela necessidade de conduzir a inflação à meta diante de expectativas elevadas e incertezas econômicas.
Mas definir uma taxa com o objetivo de controlar a inflação não significa que seu custo econômico possa ser ignorado.
É justamente esse custo que precisamos examinar.
Fonte: Banco Central — Ata do Copom de 3 e 4 de novembro de 2026.
2. De onde vem o dinheiro que remunera os títulos públicos?
Imagine que o governo precise captar recursos para financiar suas obrigações e administrar o vencimento de dívidas anteriores.
Uma das maneiras de fazer isso é emitir títulos públicos.
Investidores compram esses títulos e recebem o direito a uma remuneração financeira conforme as condições contratadas.
Dependendo do título, essa remuneração pode estar vinculada:
- À taxa Selic;
- A uma taxa de juros prefixada;
- À inflação, geralmente medida pelo IPCA, acrescida de uma taxa real;
- Às condições específicas de outras modalidades de dívida.
Quando o título vence, o governo precisa cumprir suas obrigações financeiras.
Para isso, utiliza os recursos disponíveis em sua gestão financeira e, frequentemente, realiza novas emissões para refinanciar títulos anteriores.
Esse processo é conhecido como rolagem ou refinanciamento da dívida.
É uma prática normal de administração da dívida pública e não significa automaticamente insolvência.
Mas existe uma relação matemática importante.
Essa distinção entre dívida pública e o restante das contas fiscais se conecta à discussão do Artigo 03 — O dinheiro que não entra: sonegação, dívida fiscal e austeridade.
Quanto maior o custo médio de financiamento, maior tende a ser a despesa necessária para remunerar a dívida, mantidas as demais condições.
E quando o Estado não dispõe de recursos suficientes para reduzir o principal, parte dos encargos pode acabar incorporada ao estoque de obrigações.
Isso cria uma dinâmica de crescimento da dívida que depende não apenas das despesas primárias, mas também dos juros e do crescimento da economia.
3. A dívida pública brasileira: os números reais
Em setembro de 2026, a Dívida Pública Federal alcançou R$ 9,383 trilhões, segundo o Tesouro Nacional.
Já a Dívida Bruta do Governo Geral, medida pelo Banco Central, chegou a aproximadamente R$ 11,1 trilhões, equivalentes a 82,9% do PIB.
Os valores são diferentes porque representam conceitos estatísticos distintos.
Não devem ser somados.
| Indicador | Valor de referência |
|---|---|
| Dívida Pública Federal — setembro de 2026 | R$ 9,383 trilhões |
| Dívida Bruta do Governo Geral — setembro de 2026 | R$ 11,1 trilhões |
| Dívida bruta em relação ao PIB | 82,9% |
| Dívida Líquida do Setor Público | R$ 9,4 trilhões |
| Dívida líquida em relação ao PIB | 70,0% |
Os indicadores revelam o tamanho das obrigações financeiras do setor público brasileiro.
Mas o estoque, sozinho, não explica tudo.
É necessário conhecer sua composição, os vencimentos, o custo médio, os detentores e a capacidade de financiamento do Estado.
Uma dívida de longo prazo com juros moderados apresenta dinâmica diferente de uma dívida fortemente exposta a juros elevados.
E o Brasil possui uma característica especialmente relevante.
Em setembro de 2026, aproximadamente 51,6% da Dívida Pública Federal estava vinculada a taxas flutuantes.
Outros 23,59% estavam relacionados a índices de preços, enquanto 21,14% correspondiam a títulos prefixados.
Isso significa que uma parcela expressiva da dívida responde relativamente rápido às mudanças das taxas de juros.
Quando o custo dos títulos pós-fixados aumenta, a remuneração de uma parte importante da dívida também aumenta.
O contrário pode ocorrer quando os juros diminuem.
Essa estrutura é fundamental para compreender a crítica de André Lara Resende.
Fontes: Tesouro Nacional — Relatório Mensal da Dívida, setembro de 2026 e Banco Central — Estatísticas Fiscais, outubro de 2026.
4. Mais de R$ 1,2 trilhão em juros: o tamanho da conta
Agora chegamos a um dos dados mais importantes desta série.
Segundo o Banco Central, os juros nominais apropriados pelo setor público consolidado alcançaram R$ 1,205 trilhão nos doze meses encerrados em setembro de 2026.
Isso correspondeu a aproximadamente 8,99% do PIB.
No mesmo período, o déficit primário acumulado foi de aproximadamente R$ 70,1 bilhões, equivalentes a 0,52% do PIB.
| Resultado fiscal — 12 meses até setembro de 2026 | Valor |
|---|---|
| Déficit primário | R$ 70,1 bilhões |
| Juros nominais apropriados | R$ 1,205 trilhão |
| Déficit nominal | R$ 1,275 trilhão |
| Juros nominais em relação ao PIB | 8,99% |
| Déficit nominal em relação ao PIB | 9,51% |
Esses são dados oficiais referentes ao setor público consolidado, e não apenas ao orçamento do governo federal.
Também é importante esclarecer que os juros nominais apropriados incluem diferentes componentes financeiros, inclusive efeitos de operações de swap cambial.
Portanto, não representam simplesmente R$ 1,205 trilhão transferidos em dinheiro, naquele período, a pessoas físicas detentoras de títulos públicos.
Ainda assim, a diferença entre o déficit primário e a despesa financeira é expressiva.
O resultado nominal negativo foi dominado pela conta de juros, não pelo déficit primário.
Isso não significa que as despesas primárias sejam irrelevantes.
Significa que qualquer discussão séria sobre equilíbrio fiscal brasileiro precisa examinar também o custo financeiro da dívida.
É possível defender controle rigoroso das despesas e, simultaneamente, questionar se a taxa de juros praticada está produzindo custos proporcionais aos benefícios esperados.
Uma posição não elimina a outra.
Fonte: Banco Central — Estatísticas Fiscais divulgadas em 29 de outubro de 2026.
5. Como os juros fazem a dívida crescer?
Imagine uma pessoa que possui uma dívida.
Mesmo que ela não faça novas compras ou novos empréstimos para consumo, os juros podem continuar aumentando o valor devido.
Se a renda dessa pessoa crescer menos rapidamente do que os encargos da dívida, sua situação financeira poderá se deteriorar.
Com o Estado existe uma dinâmica semelhante, embora a dívida pública possua características próprias.
O governo pode refinanciar obrigações, administrar diferentes prazos e utilizar instrumentos que não estão disponíveis para um devedor comum.
Mas a relação entre juros, crescimento e resultado fiscal continua sendo relevante.
Uma expressão simplificada da dinâmica da dívida em relação ao PIB é:
Variação da dívida/PIB ≈ (juro real efetivo − crescimento real da economia) × dívida/PIB − superávit primário/PIB
Essa aproximação omite alguns ajustes contábeis e diferenças entre indicadores, mas revela um princípio fundamental.
Quando o custo real efetivo da dívida supera o crescimento real da economia, estabilizar a relação dívida/PIB exige um esforço fiscal maior, mantidas as demais condições.
O contrário também ocorre.
Quando a economia cresce de maneira sustentável e o custo financeiro diminui, a estabilização da dívida pode exigir um esforço primário menor.
É importante destacar que a taxa relevante nessa relação é o custo efetivo da dívida, não simplesmente a Selic anunciada pelo Banco Central.
Mas, como grande parte dos títulos brasileiros está exposta a taxas flutuantes, existe uma ligação importante entre a política monetária e o custo financeiro do Estado.
Aqui está a contradição que merece investigação: se os juros são elevados para preservar a estabilidade econômica, em que ponto seu custo passa a dificultar a estabilização da própria dívida pública?
6. André Lara Resende: e se os juros também forem uma causa do desequilíbrio fiscal?
Essa é precisamente uma das questões centrais levantadas por André Lara Resende.
Em seu artigo Eu Acuso: uma proposta para eliminar os juros absurdos, divulgado em setembro de 2026 e republicado posteriormente, o economista contesta a interpretação de que o crescimento da dívida pública brasileira decorra fundamentalmente do descontrole das despesas primárias.
Sua análise coloca o custo dos juros no centro da discussão.
Lara Resende argumenta que a manutenção de uma taxa básica excessivamente elevada contribui diretamente para ampliar a despesa financeira e deteriorar a dinâmica da dívida.
Ele também questiona os pressupostos teóricos utilizados para justificar a manutenção prolongada de juros muito altos.
Isso não significa que ele proponha simplesmente reduzir a Selic por uma decisão arbitrária, sem considerar as consequências econômicas.
Seu texto apresenta uma proposta de reorganização institucional e coordenação entre política fiscal e monetária.
Entre os elementos discutidos estão:
- Redução gradual dos juros básicos;
- Coordenação explícita entre objetivos fiscais e monetários;
- Avaliação do custo efetivo da dívida pública;
- Reorganização institucional das metas econômicas;
- Utilização de instrumentos para administrar riscos cambiais durante a transição.
O economista propõe, como referência inicial, uma redução gradual da Selic para aproximadamente 7,5% ao ano, ao longo de cerca de doze meses, dentro de um novo arranjo de política econômica.
Esse patamar não é uma garantia matemática de estabilidade.
Trata-se de um parâmetro defendido em sua proposta, fundamentado em hipóteses sobre crescimento nominal potencial, dinâmica fiscal e comportamento da inflação.
O ponto essencial é que existe uma argumentação técnica por trás da proposta. Ela não pode ser reduzida à caricatura de alguém que simplesmente deseja baixar os juros por vontade política.
Isso não significa que todas as suas hipóteses sejam consensuais ou que seus resultados estejam comprovados antecipadamente.
Mas significa que suas proposições devem ser discutidas pelo conteúdo econômico, pelos modelos utilizados e pelas evidências disponíveis.
Fontes: AEPET — Texto de André Lara Resende, publicado em 30 de setembro de 2026 e RED — Reprodução de 2 de novembro de 2026.
7. O argumento convencional: por que o Banco Central eleva os juros?
Para avaliar uma crítica econômica com seriedade, também precisamos compreender o argumento que ela contesta.
Segundo a abordagem convencional de política monetária, juros elevados ajudam a reduzir pressões inflacionárias por diferentes canais.
Quando os financiamentos ficam mais caros, parte das famílias e empresas reduz ou adia decisões de consumo e investimento.
Isso pode diminuir a demanda agregada e reduzir pressões sobre os preços.
Juros elevados também podem influenciar expectativas, taxas financeiras de prazo mais longo e decisões de aplicação de recursos.
Além disso, o diferencial de juros internacionais pode afetar o câmbio, embora essa relação dependa de outros riscos e condições financeiras.
O raciocínio geral é o seguinte:
- O Banco Central eleva ou mantém elevada a taxa básica.
- O custo de parte do crédito e das operações financeiras aumenta.
- Consumo e investimento podem desacelerar.
- A pressão da demanda sobre preços tende a diminuir.
- Com o tempo, a inflação pode convergir para a meta.
Esse mecanismo possui fundamentação teórica e evidências empíricas.
Portanto, não seria correto afirmar que a Selic não influencia a inflação.
Mas também não seria correto concluir que qualquer patamar de juros elevados é automaticamente necessário ou eficiente.
A existência do mecanismo de transmissão monetária não demonstra que determinada taxa seja a melhor escolha em qualquer circunstância.
Essa diferença é fundamental.
O debate técnico não deveria ser sobre negar a influência dos juros na economia.
Deveria examinar a intensidade de seus efeitos, os custos envolvidos, os prazos de transmissão e as alternativas disponíveis.
Fonte: Banco Central — Política monetária e mecanismos de transmissão da Selic.
8. O fantasma da inflação: toda inflação tem a mesma origem?
Agora chegamos a uma confusão frequente nas discussões públicas.
A inflação é tratada como se fosse um fenômeno único, que sempre surgisse pelo mesmo motivo e pudesse ser resolvido da mesma maneira.
Mas os preços podem subir por diferentes razões.
| Origem da pressão inflacionária | Exemplo |
|---|---|
| Demanda elevada | Consumo e investimento crescendo acima da capacidade de oferta. |
| Choque de oferta | Quebra de safra, redução de estoques ou problemas de produção. |
| Pressão cambial | Alta do dólar encarecendo insumos e produtos importados. |
| Custos de produção | Aumento expressivo de energia, combustíveis ou transporte. |
| Inércia inflacionária | Reajustes contratuais vinculados à inflação passada. |
| Expectativas | Antecipação de aumentos futuros influenciando preços e negociações. |
Esses mecanismos podem atuar simultaneamente.
E o efeito de uma elevação da Selic não é idêntico em todos eles.
Imagine que uma seca reduza fortemente a produção de determinado alimento.
O preço sobe porque há menos produto disponível.
Elevar os juros não fará chover.
Também não produzirá imediatamente uma nova safra.
Mas a política monetária pode diminuir a demanda agregada, reduzir a propagação do choque para outros preços e ajudar a conter expectativas inflacionárias.
Portanto, o argumento correto não é que juros sejam inúteis diante de choques de oferta.
É que juros elevados não substituem investimentos produtivos, infraestrutura, concorrência, armazenagem e políticas capazes de ampliar a disponibilidade de bens.
Essa distinção é especialmente importante para alimentos, energia e logística.
Se parte da inflação decorre de gargalos produtivos, uma estratégia econômica mais completa precisa atuar também sobre esses gargalos. A relação entre financiamento agrícola e abastecimento interno foi discutida no Artigo 01 — Quem sustenta quem? O agronegócio e o dinheiro público.
9. A meta de inflação não é uma previsão do mercado
Existe outra confusão que merece esclarecimento.
A meta de inflação não é simplesmente o número que os analistas financeiros imaginam que será registrado no futuro.
Ela é um objetivo definido institucionalmente pelo Conselho Monetário Nacional.
Desde janeiro de 2025, o Brasil utiliza uma sistemática de meta contínua, com referência à inflação acumulada em doze meses.
Os parâmetros vigentes são:
| Parâmetro | Valor |
|---|---|
| Meta central | 3,0% ao ano |
| Limite inferior de tolerância | 1,5% |
| Limite superior de tolerância | 4,5% |
A verificação do cumprimento da meta considera a inflação acumulada em doze meses, mês a mês, e o regime prevê critérios específicos para caracterizar o descumprimento.
Já as projeções de inflação são estimativas sobre o comportamento futuro dos preços.
Elas dependem de modelos, informações disponíveis e hipóteses sobre a economia.
Portanto, precisamos distinguir:
- Meta: objetivo institucional de política monetária.
- Inflação observada: variação efetivamente medida pelos índices de preços.
- Projeção: estimativa sobre a inflação futura.
- Expectativa: avaliação dos agentes econômicos sobre a trajetória provável dos preços.
As projeções não são leis físicas.
Podem se confirmar, melhorar ou piorar conforme os acontecimentos.
O Banco Central utiliza essas informações para orientar suas decisões, mas isso não significa que exista uma relação mecânica e infalível entre determinada previsão e uma taxa específica de juros.
Questionar o modelo utilizado para definir os juros não significa negar a necessidade de controlar a inflação.
Significa discutir se os instrumentos, os custos e o horizonte de atuação estão adequados.
Fonte: Banco Central — Histórico das metas de inflação e regime contínuo.
10. O Brasil está pagando muito para controlar a inflação?
Essa é a pergunta que deveria ocupar muito mais espaço no debate econômico.
Em novembro de 2026, o Banco Central mantinha a Selic em 13,75% ao ano.
As projeções apresentadas na ata indicavam inflação de 5,6% para 2026, 4,7% para 2027 e 3,5% para o segundo trimestre de 2028, no cenário de referência.
Ou seja, o próprio Banco Central reconhecia que a inflação ainda apresentava desafios relevantes.
Mas isso não encerra a discussão sobre a taxa adequada.
Uma política monetária precisa avaliar benefícios esperados e custos econômicos.
Os benefícios potenciais incluem redução da inflação, proteção do poder de compra e maior estabilidade de expectativas.
Entre os custos potenciais estão:
- Financiamentos mais caros;
- Redução de determinados investimentos produtivos;
- Desaceleração da atividade econômica;
- Maior pressão financeira sobre devedores;
- Elevação de despesas associadas a títulos pós-fixados;
- Alterações na distribuição de rendimentos patrimoniais.
Não é possível calcular o resultado líquido apenas somando esses elementos.
É necessário utilizar dados, modelos e avaliações contrafactuais.
Mas também não é tecnicamente satisfatório ignorar os custos simplesmente porque a política monetária possui um objetivo legítimo.
Uma política pode buscar um resultado necessário e, ainda assim, ser questionada quanto ao custo de alcançá-lo.
Esse é o centro da controvérsia.
11. Quem recebe a remuneração da dívida pública?
No Artigo 04 — A pirâmide dos rentistas, examinamos a pirâmide dos investidores que recebem rendimentos financeiros.
Agora precisamos olhar para os detentores da dívida pública.
Segundo o Tesouro Nacional, em setembro de 2026, instituições financeiras detinham aproximadamente 31,33% dos títulos da dívida pública federal interna.
Fundos de investimento representavam 22,93%, enquanto entidades de previdência detinham 22,41%.
Somados, esses três grupos administravam aproximadamente 76,7% do estoque.
Isso não significa que todos os recursos pertençam a algumas famílias bilionárias.
Fundos e entidades de previdência também administram investimentos de diversos beneficiários.
Mesmo assim, os dados revelam o peso das instituições financeiras na administração da dívida pública.
Existe uma diferença importante entre o detentor direto de um título e seu beneficiário econômico final.
Uma instituição pode administrar recursos de pessoas físicas, empresas, fundos de pensão e outros investidores.
Portanto, para conhecer integralmente a distribuição da renda financeira, seria necessário examinar também a propriedade final desses ativos.
Mas um fato permanece: a remuneração da dívida pública constitui um fluxo financeiro relevante para o conjunto dos credores do Estado.
Essa remuneração não é automaticamente ilegal, fraudulenta ou indevida.
O problema econômico consiste em avaliar se o custo da dívida é sustentável e quais efeitos distributivos resultam das condições monetárias estabelecidas.
Fonte: Agência Brasil — Dívida Pública Federal e composição dos detentores, setembro de 2026.
12. Por que uma redução da Selic poderia aliviar as contas públicas?
Considere novamente a composição da Dívida Pública Federal.
Mais da metade do estoque estava vinculada a taxas flutuantes em setembro de 2026.
Isso significa que uma redução da taxa básica tende a afetar relativamente rápido o custo de uma parcela relevante dos títulos.
Já os títulos prefixados mantêm a remuneração contratada até seus vencimentos, embora seu preço de mercado possa variar.
Títulos indexados à inflação possuem outra dinâmica, influenciada pelo índice de preços e pelas taxas reais contratadas.
Portanto, uma redução da Selic não diminui instantaneamente todo o custo da dívida pública.
Mas pode reduzir parte de sua remuneração futura e influenciar as condições de refinanciamento.
Para visualizar a dimensão do problema, considere um exemplo puramente matemático.
Uma redução hipotética de um ponto percentual no custo anual de R$ 1 trilhão em obrigações representaria aproximadamente R$ 10 bilhões anuais de diferença financeira, antes de considerar prazos, composição e outros efeitos.
Não é uma estimativa oficial de economia fiscal.
É apenas uma demonstração da relação entre taxa e estoque.
Em uma dívida de vários trilhões de reais, pequenas mudanças no custo médio podem produzir impactos financeiros expressivos.
Por isso, a Selic não deve ser discutida apenas como instrumento de controle da inflação. Ela também influencia o custo de financiamento do próprio Estado.
Entretanto, uma redução mal conduzida poderia elevar prêmios de risco, provocar desvalorização cambial ou pressionar expectativas inflacionárias.
Nessas condições, parte da economia financeira esperada poderia ser reduzida ou anulada.
É justamente por isso que uma proposta séria precisa comparar cenários completos, e não apenas multiplicar a diferença entre duas taxas pelo estoque total da dívida.
13. Responsabilidade fiscal e juros menores não são objetivos incompatíveis
Nos artigos anteriores, discutimos recuperação de créditos públicos, combate à sonegação e eficiência das despesas.
Esses mecanismos podem contribuir para melhorar o resultado fiscal.
Mas existe outra frente.
Se a economia conseguir sustentar juros menores sem comprometer a estabilidade de preços, o custo financeiro da dívida também poderá diminuir.
Isso cria a possibilidade de combinar duas estratégias.
A primeira procura melhorar o resultado primário por meio de receitas efetivas, eficiência administrativa e controle responsável das despesas.
A segunda busca reduzir de maneira sustentável o custo de financiamento da economia.
Essas estratégias podem ser complementares.
Uma melhora fiscal pode contribuir para reduzir riscos e expectativas negativas.
Uma redução sustentável dos juros pode aliviar a dinâmica financeira da dívida.
Ganhos de produtividade e capacidade produtiva podem ajudar a conter pressões de preços no médio e longo prazo.
Não significa que todas essas mudanças ocorrerão automaticamente.
Mas significa que o equilíbrio econômico não precisa ser discutido exclusivamente como uma escolha entre aumentar impostos, cortar despesas ou manter juros elevados.
Uma reforma econômica coordenada pode investigar como melhorar simultaneamente o resultado fiscal, as condições produtivas e o custo financeiro do Estado.
Essa hipótese é desenvolvida no Artigo 08 — Além da Selic: uma proposta de reorganização econômica para o Brasil, que encerra o ciclo original de oito capítulos.
14. O debate que deveria acontecer
Até aqui, examinamos três fatos importantes.
Primeiro: a inflação precisa ser controlada, e os juros influenciam seu comportamento.
Segundo: juros elevados possuem custos financeiros e produtivos que não podem ser ignorados.
Terceiro: a dívida pública brasileira possui exposição significativa a taxas flutuantes, tornando seu custo sensível à política monetária.
O que permanece em discussão é qual trajetória de juros produziria os melhores resultados para a economia brasileira.
André Lara Resende defende uma revisão profunda da estratégia atual, argumentando que juros excessivos contribuem para a deterioração fiscal.
O Banco Central sustenta que uma política monetária restritiva continua necessária diante da inflação projetada, das expectativas e dos riscos observados.
Essas posições precisam ser examinadas por seus fundamentos, evidências e consequências.
Uma proposta de redução dos juros pode ser tecnicamente discutida sem ser apresentada como irresponsável por definição.
Da mesma forma, a manutenção de juros elevados pode ser defendida com argumentos econômicos, mas seu custo precisa ser justificado.
Não basta afirmar que baixar os juros provocará inflação. É necessário explicar em quais condições, por quais mecanismos, em qual intensidade e com quais consequências.
E também não basta afirmar que reduzir juros resolverá o desequilíbrio fiscal.
É necessário demonstrar os efeitos sobre a dívida, o câmbio, os preços, o crédito e o comportamento dos investidores.
O rigor precisa valer para os dois lados.
Uma investigação complementar publicada depois dos oito artigos originais aprofunda outra questão relacionada: o uso dos recolhimentos compulsórios e demais instrumentos monetários além da Selic. Veja o Artigo 09 — O Banco Central tem outras ferramentas. Por que tudo termina na Selic?.
15. Afinal, estamos combatendo a inflação ou preservando um modelo de juros elevados?
Essa pergunta não deve ser respondida com uma acusação automática.
Ela exige examinar a política adotada, seus resultados, seus custos e os incentivos econômicos envolvidos.
O Brasil precisa de estabilidade monetária.
A inflação prejudica o poder de compra, dificulta o planejamento das empresas e produz efeitos particularmente severos sobre famílias de menor renda.
Mas o país também precisa de financiamento produtivo, investimento, crescimento sustentável e uma dívida pública administrável.
Esses objetivos não deveriam ser tratados como se fossem incompatíveis por definição.
Uma política monetária pode ser necessária em determinado momento e excessivamente restritiva em outro.
Uma taxa de juros pode contribuir para reduzir a inflação e, simultaneamente, elevar o custo financeiro da dívida pública.
Um investidor pode obter rendimentos elevados enquanto empresas endividadas enfrentam dificuldades de financiamento.
Essas relações não são contradições imaginárias.
São efeitos diferentes de uma mesma variável econômica.
O problema começa quando apenas um desses efeitos é utilizado para justificar a política monetária, enquanto os demais desaparecem da discussão.
Ao longo deste artigo, vimos que a despesa com juros representa uma parcela expressiva do resultado fiscal brasileiro.
Também vimos que economistas como André Lara Resende questionam a necessidade de manter taxas tão elevadas durante períodos prolongados.
Essas críticas não demonstram antecipadamente que qualquer redução da Selic será bem-sucedida.
Mas demonstram por que é necessário examinar alternativas e testar seus resultados.
O controle da inflação não deveria ser utilizado como argumento para impedir o debate sobre o custo de controlá-la.
E a estabilidade econômica não deveria depender da aceitação automática de qualquer taxa definida como necessária.
Antes de repetir que baixar os juros destruirá a economia, precisamos responder a outra pergunta: quanto custa manter os juros elevados — e quem está recebendo essa conta?
No próximo artigo
Artigo 06 — A fantasia da fuga de capitais: o que a história realmente demonstra?
Um dos argumentos mais utilizados contra a redução da Selic é a possibilidade de fuga de investimentos estrangeiros.
Mas o que significa, exatamente, uma fuga de capitais?
Existe diferença entre saída líquida de investimentos, desvalorização cambial e uma crise financeira sistêmica?
O que aconteceu no Brasil durante os ciclos de redução de juros?
Como o país se comportou após a quitação antecipada de suas obrigações com o FMI, em 2005?
E como fundos internacionais, instrumentos derivativos e estruturas offshore influenciam a movimentação do capital?
No próximo artigo, vamos confrontar a ameaça de fuga de capitais com dados históricos e discutir os riscos reais de uma redução gradual dos juros.
A pergunta central será: existe evidência de que uma redução sustentável da Selic necessariamente provocaria uma fuga descontrolada de capitais, ou essa possibilidade precisa ser analisada conforme as condições econômicas?
Eu Acuso: Quem são os vagabundos? | Artigo 05 de 08
Uma série independente sobre economia, dinheiro público, juros, inflação e os mecanismos que moldam o Brasil.