2026-11-15 16:20 (JST)
“O Brasil não tem solução!” Será mesmo?
Depois de sete artigos examinando o funcionamento da economia brasileira, chegamos à pergunta mais importante desta série.
Se conhecemos tantos problemas, por que não investigar uma maneira de corrigir os mecanismos que ajudam a perpetuá-los?
Ao longo de Eu Acuso: Quem são os vagabundos?, examinamos o financiamento público de atividades privadas (crédito rural), a inadimplência e a recuperação de grandes operações (grandes calotes), a sonegação tributária, a pirâmide dos rentistas, a dívida pública e os juros e os riscos de fuga de capitais.
Também revisitamos a história econômica brasileira para demonstrar que esses problemas não começaram com um único presidente ou partido.
Agora precisamos reunir essas peças.
Porque não basta identificar os problemas.
Também precisamos perguntar se existem alternativas economicamente viáveis.
E aqui faço uma distinção fundamental.
Este artigo não apresenta uma fórmula definitiva para resolver a economia brasileira.
Não sou economista, não integro uma equipe de planejamento governamental e não possuo acesso aos dados financeiros, patrimoniais e produtivos necessários para calcular o resultado de uma reforma dessa dimensão.
O que apresento é uma hipótese estruturada, construída a partir de mecanismos econômicos conhecidos, dados oficiais e propostas já discutidas por especialistas.
O objetivo é demonstrar que diferentes políticas podem ser investigadas de maneira coordenada, em vez de tratar cada problema como se existisse isoladamente.
Uma proposta não precisa ter todos os seus resultados calculados para merecer investigação. Mas precisa ter seus resultados calculados antes de ser apresentada como solução comprovada.
É com essa distinção que vamos concluir a série.
1. O problema: estamos tratando os sintomas e ignorando as conexões?
Imagine uma economia que apresenta simultaneamente os seguintes problemas:
- Grandes volumes de crédito público e privado expostos à inadimplência;
- Operações empresariais cuja recuperação financeira depende de renegociações sucessivas;
- Centenas de bilhões de reais em tributos potencialmente sonegados;
- Um estoque expressivo de créditos inscritos em dívida ativa;
- Despesas públicas que exigem maior eficiência e controle;
- Uma dívida pública elevada e sensível ao custo dos juros;
- Gargalos produtivos e logísticos que pressionam preços;
- Um sistema financeiro no qual juros elevados remuneram diferentes camadas de proprietários de capital.
Esses fenômenos não possuem necessariamente a mesma origem.
Também não podem ser resolvidos por uma única medida.
Mas existem relações entre eles.
A recuperação de créditos pode melhorar a posição financeira de instituições e do Estado.
O combate à sonegação pode ampliar receitas sem exigir aumento das alíquotas existentes.
O controle eficiente das despesas pode contribuir para melhorar a trajetória fiscal.
O aumento da produtividade e da oferta de determinados bens pode aliviar pressões inflacionárias.
E uma economia com inflação mais estável e melhores fundamentos fiscais pode criar condições para juros menores.
A hipótese central deste artigo é que atuar simultaneamente nessas frentes poderia produzir resultados superiores aos de medidas isoladas.
Mas isso precisa ser demonstrado por meio de estudos técnicos.
2. Primeira frente: recuperar créditos públicos e interromper perdas recorrentes
Nos Artigo 01 e Artigo 02, examinamos como o Estado participa de operações de financiamento, investimento e garantia.
Também discutimos situações em que empresas privadas deixam de cumprir suas obrigações financeiras.
Nem toda inadimplência representa fraude.
Nem toda renegociação é indevida.
E nem toda baixa contábil para prejuízo significa perda definitiva para o contribuinte.
Essas distinções são importantes.
Mas existe uma pergunta que continua válida:
Quando uma operação economicamente inviável acumula dívidas, por quanto tempo faz sentido continuar financiando sua estrutura atual?
Uma alternativa seria fortalecer os mecanismos de recuperação patrimonial e avaliar a reorganização de operações insolventes.
Entre as possibilidades estão:
- Execução de garantias contratuais;
- Venda de ativos para amortização de dívidas;
- Transferência de controle societário;
- Reestruturação financeira de operações produtivamente viáveis;
- Conversão de créditos em participação societária;
- Liquidação de operações sem perspectiva de recuperação econômica.
Esses mecanismos não são inteiramente novos.
A legislação brasileira já contempla diferentes formas de reorganização empresarial.
O artigo 50 da Lei nº 11.101/2005, por exemplo, prevê mecanismos de recuperação judicial que incluem alteração de controle, venda de ativos e conversão de dívida em capital social.
Isso não significa que o Estado tenha direito automático de assumir uma empresa inadimplente.
Também não significa que toda dívida pública possa ser convertida em participação societária sem limitações.
Seria necessário respeitar contratos, garantias, prioridades de credores e os regimes jurídicos aplicáveis.
Mas o mecanismo existe como possibilidade econômica e jurídica em determinadas operações.
Transformar uma dívida em um ativo produtivo
Imagine uma empresa com instalações, equipamentos, contratos e capacidade produtiva relevantes, mas incapaz de pagar suas dívidas nas condições atuais.
Se os ativos e a atividade econômica forem viáveis, pode ser possível reorganizar sua estrutura patrimonial.
O credor poderia negociar a conversão de parte dos créditos em participação na empresa, quando isso fosse legalmente admissível.
Em vez de permanecer exclusivamente com um direito de cobrança de difícil recuperação, passaria a possuir um ativo sujeito a resultados futuros.
Esse ativo poderia posteriormente ser vendido.
Ou, em situações específicas, mantido temporariamente para permitir a recuperação da operação.
Se o credor fosse uma entidade pública, também poderia ser estudada a conveniência econômica de uma participação estatal.
Mas seria indispensável calcular o valor real dos ativos, as dívidas remanescentes, os custos de administração e a capacidade futura de geração de caixa.
Uma dívida de R$ 500 milhões não se transforma automaticamente em uma empresa que vale R$ 500 milhões.
A recuperação pode ser parcial e o investimento pode continuar apresentando riscos.
Por isso, a proposta não é estatizar indiscriminadamente empresas endividadas.
É investigar quando a recuperação patrimonial poderia produzir resultados superiores à manutenção de sucessivas renegociações.
Fonte: Lei nº 11.101/2005 — Recuperação judicial e mecanismos previstos no artigo 50.
3. Segunda frente: combater a sonegação sem aumentar automaticamente os impostos
Agora examinemos outra fonte potencial de melhoria fiscal, discutida com dados e distinções metodológicas no Artigo 03.
Segundo estudo divulgado pelo Instituto Brasileiro de Planejamento e Tributação (IBPT) em 2026, empresas brasileiras deixam de declarar aproximadamente R$ 2,7 trilhões em faturamento por ano.
O levantamento estima a correspondente sonegação empresarial em cerca de R$ 508,5 bilhões anuais.
Esses números não representam valores integralmente identificados e disponíveis para cobrança.
São estimativas que dependem de metodologia e possuem limitações.
Mesmo assim, sua dimensão merece atenção.
Vamos imaginar que o Estado consiga reduzir efetivamente uma parcela dessas perdas mediante fiscalização, cruzamento de informações e cumprimento das obrigações existentes.
| Redução hipotética da sonegação estimada | Receita anual adicional potencial |
|---|---|
| 5% | R$ 25,4 bilhões |
| 10% | R$ 50,9 bilhões |
| 15% | R$ 76,3 bilhões |
| 20% | R$ 101,7 bilhões |
Simulação ilustrativa baseada na estimativa anual do IBPT. Os valores não representam previsão de recuperação efetiva e desconsideram custos de fiscalização, repartição entre entes federativos e outras limitações.
Observe o cenário intermediário.
Uma redução efetiva de apenas 10% da perda estimada representaria aproximadamente R$ 50,9 bilhões em arrecadação adicional anual.
Isso não exigiria necessariamente a criação de uma nova alíquota.
O objetivo seria melhorar o cumprimento das obrigações já existentes.
Mas existe uma ressalva importante.
Parte dos tributos envolvidos pertence a estados e municípios.
Logo, não seria correto atribuir automaticamente toda a receita adicional ao governo federal.
Também não seria adequado supor que uma estimativa de sonegação equivale a créditos imediatamente recuperáveis.
Ainda assim, o potencial econômico justifica estudar maneiras de aumentar a eficiência da fiscalização.
Antes de concluir que os contribuintes precisam pagar mais impostos, vale investigar quanto poderia ser arrecadado por meio do cumprimento das regras que já existem.
Essa estratégia também poderia reduzir vantagens competitivas obtidas por empresas que ocultam faturamento, prejudicando concorrentes que cumprem suas obrigações.
4. Terceira frente: recuperar a dívida ativa com critérios econômicos
Além da sonegação, o Estado possui créditos formalmente inscritos em dívida ativa.
Mas esses valores não podem ser confundidos com os tributos sonegados estimados pelo IBPT.
São indicadores diferentes.
Uma dívida ativa pode resultar de inadimplência tributária sem fraude e também pode incluir créditos não tributários.
Parte dessas dívidas pode estar em discussão judicial ou apresentar baixa perspectiva de recuperação.
Mesmo assim, a recuperação de créditos públicos já produz resultados expressivos.
Segundo a Procuradoria-Geral da Fazenda Nacional (PGFN), a recuperação da dívida ativa da União alcançou aproximadamente R$ 66,1 bilhões em 2025, conforme também examinado no Artigo 03.
Também foram recuperados cerca de R$ 1,9 bilhão em créditos do FGTS.
Esses são resultados efetivos registrados pelo órgão.
Portanto, não estamos falando de uma atividade hipotética.
A recuperação de créditos públicos já existe e produz dezenas de bilhões de reais anualmente.
O que merece investigação é quanto essa capacidade poderia melhorar.
Uma política adicional poderia priorizar:
- Créditos de maior valor e maior probabilidade de recuperação;
- Identificação de patrimônio disponível e garantias executáveis;
- Redução de custos e prazos de cobrança;
- Negociação de dívidas quando economicamente vantajosa;
- Combate a fraudes patrimoniais e ocultação de ativos;
- Maior transparência sobre resultados efetivamente recuperados.
Mas seria necessário evitar um erro frequente.
Não podemos somar toda a dívida ativa ao valor estimado da sonegação e tratar o resultado como dinheiro disponível para o orçamento.
Também não podemos contar novamente, como receita nova, valores que já seriam recuperados pelos mecanismos existentes.
O que interessa para uma reforma fiscal é o ganho adicional efetivo, depois de considerados custos, prazos e receitas que já seriam obtidas.
Fonte: PGFN em Números 2026 — Resultados de recuperação referentes a 2025.
5. Quarta frente: austeridade fiscal com eficiência, não apenas cortes indiscriminados
Recuperar receitas e créditos públicos é importante.
Mas isso não elimina a necessidade de administrar corretamente as despesas.
Uma política que arrecada mais e aumenta as despesas na mesma proporção não produz necessariamente melhoria do resultado fiscal.
Por isso, a proposta também precisa considerar controle e eficiência dos gastos públicos.
Isso não significa presumir que toda despesa governamental seja desperdício.
Saúde, educação, infraestrutura, segurança, previdência e outras atividades podem produzir benefícios sociais e econômicos relevantes.
O problema é distinguir despesas necessárias e eficientes daquelas que não apresentam resultados proporcionais aos custos.
Uma política de austeridade responsável deveria examinar:
- Despesas administrativas sem resultados mensuráveis;
- Programas com sobreposição de funções;
- Contratos públicos com custos excessivos;
- Benefícios tributários cuja eficácia não foi demonstrada;
- Subsídios que não produzem os resultados esperados;
- Investimentos públicos com retorno econômico ou social insuficiente;
- Obrigações recorrentes que comprometem a sustentabilidade fiscal.
Ao mesmo tempo, seria necessário preservar ou melhorar políticas que apresentem benefícios superiores aos custos.
Responsabilidade fiscal não deveria significar gastar o mínimo possível. Deveria significar obter os melhores resultados possíveis com os recursos disponíveis, mantendo uma trajetória sustentável das contas públicas.
A proposta, portanto, combina maior eficiência na arrecadação com maior eficiência no gasto.
O objetivo não é simplesmente transferir mais recursos para o orçamento.
É melhorar o resultado fiscal líquido.
6. Quinta frente: fortalecer a produção e reduzir pressões sobre os preços
Agora chegamos a uma dimensão que conecta o financiamento público à inflação.
Nem toda inflação surge exclusivamente do excesso de consumo.
Os preços também podem subir por falta de produtos, gargalos logísticos, custos de energia, choques climáticos e dificuldades de produção.
Juros elevados podem ajudar a conter pressões inflacionárias, mas não substituem a capacidade de produzir e distribuir mercadorias.
Imagine uma região onde a oferta de determinados alimentos esteja limitada.
Se houver pouca produção, perdas elevadas no transporte ou custos excessivos de armazenagem, os preços poderão continuar pressionados.
Melhorar a infraestrutura, ampliar a produtividade e reduzir desperdícios pode contribuir para aumentar a disponibilidade desses produtos.
Esse aumento de oferta pode aliviar determinados preços, desde que os ganhos não sejam anulados por outros fatores.
É nesse ponto que a recuperação patrimonial de operações produtivas também poderia ser considerada.
Uma empresa agrícola financeiramente inviável pode continuar possuindo terras, equipamentos e instalações economicamente úteis, como discutimos no Artigo 01.
Se esses ativos forem reorganizados de maneira eficiente, poderão continuar produzindo.
E, quando existirem incentivos e condições adequadas, parte da produção poderá ser direcionada ao abastecimento doméstico.
A mudança de proprietário não significa o desaparecimento da capacidade produtiva.
Mas precisamos evitar outra simplificação.
Nem toda cultura voltada à exportação pode ser imediatamente convertida em produção de alimentos consumidos diretamente pela população.
O tipo de solo, o clima, a infraestrutura, os contratos, a demanda e os custos precisam ser considerados.
Também seria incorreto afirmar que exportar não produz benefícios para a economia brasileira.
As exportações geram receitas, atividade econômica, empregos e divisas.
Portanto, o objetivo não deveria ser simplesmente acabar com exportações para substituir toda a produção por abastecimento interno.
A proposta seria investigar onde investimentos, incentivos e reorganizações produtivas poderiam aumentar a disponibilidade doméstica sem produzir perdas econômicas superiores aos benefícios.
O abastecimento brasileiro já apresenta estruturas diferentes por produto
Segundo a Embrapa, dados referentes ao período de 2000 a 2020 mostram que determinadas culturas possuem participação muito elevada do consumo interno.
| Produto | Parcela consumida internamente |
|---|---|
| Feijão | 98% |
| Arroz | 86% |
| Milho em grãos | 76% |
| Soja em grãos | 48% |
Os números mostram que não existe uma única estrutura de abastecimento para todo o agronegócio.
Cada cadeia produtiva possui características distintas.
Uma reforma economicamente responsável precisaria examinar onde existem gargalos, dependências externas, oportunidades de produtividade e possibilidades de ampliação da oferta interna.
O objetivo seria reduzir pressões inflacionárias por meio de maior eficiência produtiva, e não presumir que uma simples decisão administrativa possa derrubar imediatamente os preços.
Fonte: Embrapa — Abastecimento interno e destino da produção agropecuária.
7. Sexta frente: criar condições para reduzir a Selic de maneira sustentável
Agora começamos a conectar os resultados potenciais das frentes anteriores com o custo da política monetária, analisado no Artigo 05.
Uma melhora fiscal sustentável pode contribuir para reduzir riscos associados à dívida pública.
Uma capacidade produtiva maior pode ajudar a diminuir pressões inflacionárias em determinados setores.
Uma economia com regras previsíveis e expectativas mais estáveis pode apresentar condições financeiras mais favoráveis.
Esses efeitos poderiam ampliar o espaço para uma redução gradual dos juros.
Mas o processo não é automático.
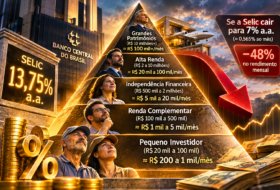
Em novembro de 2026, a Selic estava em 13,75% ao ano.
O Banco Central mantinha uma política monetária restritiva diante de expectativas de inflação ainda elevadas e riscos econômicos relevantes.
Portanto, uma proposta de redução dos juros precisa considerar a situação efetiva da inflação, do câmbio, das contas públicas e dos investimentos.
Não se trata de simplesmente reduzir a Selic por decisão política para um valor escolhido antecipadamente.
A hipótese que proponho investigar é a possibilidade de criar condições para que o Brasil opere de maneira sustentável com uma taxa significativamente inferior à atual.
Uma faixa de 7% a 8% ao ano poderia servir como cenário de referência para estudos técnicos.
Não como garantia de que esse patamar seja imediatamente seguro.
Mas como objetivo hipotético a ser examinado sob diferentes condições econômicas.
Os estudos precisariam avaliar:
- Inflação observada e expectativas futuras;
- Resultado fiscal e trajetória da dívida;
- Crescimento e produtividade;
- Taxa de câmbio e condições externas;
- Comportamento dos fluxos internacionais de investimento;
- Estabilidade do sistema financeiro;
- Capacidade de transmissão dos juros para o crédito.
O processo também deveria prever condições para desacelerar ou interromper os cortes caso os riscos aumentassem.
Uma política de juros menores só é sustentável quando a economia consegue absorver essa mudança sem comprometer a estabilidade monetária e financeira.
Fonte: Banco Central — Ata do Copom de novembro de 2026.
8. A conexão com André Lara Resende
Essa discussão possui uma relação importante com a crítica apresentada por André Lara Resende, cuja argumentação econômica foi examinada no Artigo 05.
Em seu artigo Eu Acuso: uma proposta para eliminar os juros absurdos, publicado em 2026, o economista argumenta que o custo excessivo da dívida pública constitui um dos principais fatores de deterioração fiscal brasileira.
Ele questiona a manutenção prolongada de taxas elevadas e propõe uma reorganização institucional da coordenação entre política fiscal e monetária.
Entre suas propostas está uma trajetória de redução gradual da Selic para aproximadamente 7,5% ao ano, dentro de um novo regime de política econômica.
Sua argumentação também considera a composição da dívida pública, a relação entre juros e crescimento econômico e a capacidade de administrar pressões cambiais.
Essa proposta não deve ser confundida com a simples redução arbitrária dos juros.
Ela envolve hipóteses econômicas, mecanismos institucionais e estimativas que podem ser examinadas criticamente.
A proposta apresentada nesta série segue uma direção complementar, mas não idêntica.
Enquanto Lara Resende concentra sua crítica na estrutura da política monetária e na dinâmica da dívida, a hipótese desenvolvida aqui procura explorar simultaneamente mecanismos de recuperação patrimonial, arrecadação, disciplina fiscal e reorganização produtiva.
A ideia é investigar se essas frentes poderiam ajudar a criar condições adicionais para uma redução sustentável do custo financeiro da economia.
Não se trata de afirmar que Lara Resende endossa esta proposta específica. Trata-se de reconhecer que existem pontos de convergência entre os problemas identificados e as alternativas que merecem investigação.
Também é necessário reconhecer que suas teses não representam consenso entre economistas.
Especialistas divergem sobre a intensidade dos efeitos inflacionários, fiscais e cambiais de diferentes regimes monetários.
Essas divergências devem ser examinadas com modelos, dados e resultados empíricos.
Mas o simples fato de uma proposta contrariar a abordagem dominante não demonstra que ela seja tecnicamente inválida.
Fonte: André Lara Resende — Eu Acuso: uma proposta para eliminar os juros absurdos (2026).
9. E quanto ao risco de fuga de capitais?
Essa é uma das principais objeções a qualquer programa de redução relevante da Selic.
Mas, como examinamos no Artigo 06, existe uma diferença entre reconhecer o risco e tratar uma crise cambial como resultado inevitável.
O Brasil já operou com juros inferiores a 7% ao ano.
Em 2018, manteve a Selic em 6,5% durante a maior parte do ano, enfrentou desvalorização cambial relevante e terminou com inflação abaixo da meta central.
Em 2020, a Selic chegou a 2%, embora o contexto extraordinário da pandemia tenha produzido saídas expressivas de capitais.
Esses episódios não comprovam que uma nova redução seria automaticamente segura.
Mas mostram que os efeitos não podem ser previstos apenas pelo valor nominal dos juros.
Uma reforma coordenada precisaria avaliar se a melhora dos fundamentos econômicos poderia compensar parte da redução do diferencial de remuneração oferecido aos investidores.
Além disso, os investimentos internacionais possuem características diferentes.
Há investimentos produtivos, títulos, ações, fundos, operações protegidas por derivativos e aplicações de diferentes prazos.
Não faz sentido presumir que todos reagiriam da mesma forma.
Uma avaliação técnica deveria construir cenários de saídas moderadas, intensas e excepcionais, examinando suas possíveis consequências para o câmbio e os preços.
O objetivo não é garantir que nenhum capital sairá do Brasil. É compreender se uma redução sustentável dos juros poderia ocorrer sem produzir instabilidade externa incompatível com os benefícios esperados.
10. Uma camada adicional: aliviar dívidas antigas sem criar novos rombos
Existe outro problema que merece investigação.
Imagine que o Brasil consiga reduzir gradualmente a Selic e melhorar as condições de novos financiamentos.
Isso não significa que todas as pessoas e empresas com dívidas antigas passarão automaticamente a pagar juros menores.
Contratos prefixados, por exemplo, podem continuar exigindo pagamentos definidos em períodos anteriores.
Portanto, parte dos devedores poderia permanecer vinculada a condições financeiras mais caras, mesmo em um ambiente monetário mais favorável.
Uma hipótese adicional seria investigar um programa transitório de refinanciamento e reestruturação de dívidas.
O programa poderia examinar contratos ainda ativos, celebrados durante períodos de juros elevados, inclusive uma janela histórica de até dez anos como hipótese de pesquisa, respeitando os prazos remanescentes, as condições contratuais e a natureza das operações. Isso não implicaria direito automático de revisão retroativa.
Mas existe uma dificuldade importante.
Reduzir retroativamente uma taxa contratada pode produzir perdas para o credor.
Se o Tesouro compensar integralmente essa diferença, o resultado poderá ser uma nova despesa pública.
Isso entraria em conflito com o objetivo de reduzir perdas fiscais.
Por isso, seria necessário estudar alternativas economicamente sustentáveis.
- Ampliação da competição entre instituições financeiras;
- Portabilidade de operações existentes;
- Refinanciamento voluntário a taxas inferiores;
- Reestruturação de dívidas de empresas economicamente viáveis;
- Tratamento específico de operações com garantias recuperáveis;
- Programas direcionados com custos fiscais previamente calculados e limitados.
A legislação brasileira já prevê mecanismos de portabilidade de crédito.
A Resolução CMN nº 5.057/2022 estabelece regras para a transferência de operações entre instituições financeiras, por solicitação dos devedores.
Uma reforma poderia examinar como ampliar a utilização desses instrumentos e reduzir obstáculos à renegociação. A portabilidade depende das regras de elegibilidade e da existência de uma instituição disposta a receber a operação; não garante automaticamente uma taxa menor para todos os devedores.
O objetivo seria permitir que a redução dos juros produzisse benefícios também para parte dos devedores antigos, sem impor perdas indiscriminadas ao sistema financeiro ou criar despesas públicas desproporcionais.
Essa é outra hipótese que dependeria de análise técnica detalhada.
Fonte: Banco Central — Resolução CMN nº 5.057/2022, portabilidade de crédito.
11. Como as diferentes frentes poderiam se conectar?
Vamos reunir os mecanismos em uma única estrutura.
| Frente de reforma | Objetivo econômico |
|---|---|
| Recuperação patrimonial | Reduzir perdas e ampliar a recuperação de créditos públicos. |
| Combate à sonegação | Ampliar receitas efetivas sem depender exclusivamente de novas alíquotas. |
| Recuperação da dívida ativa | Converter créditos recuperáveis em receitas efetivas. |
| Eficiência das despesas | Melhorar o resultado fiscal e reduzir desperdícios. |
| Reorganização produtiva | Fortalecer a oferta, a produtividade e o abastecimento doméstico. |
| Redução sustentável da Selic | Diminuir o custo do crédito e parte dos encargos financeiros da dívida. |
| Refinanciamento de dívidas | Transmitir parte dos benefícios de juros menores a contratos existentes. |
Uma linha complementar de investigação seria avaliar a coordenação entre a Selic, os recolhimentos compulsórios e as operações de mercado aberto, tema aprofundado posteriormente no Artigo 09. Esses instrumentos não são substitutos perfeitos: alterações de compulsórios podem afetar liquidez e spreads, e parte dos recolhimentos é remunerada, de modo que seu uso não assegura economia fiscal automática.
Essas medidas possuem efeitos diferentes e prazos de implementação distintos.
Algumas podem gerar resultados fiscais relativamente rápidos.
Outras dependem de anos de investimento, reformas administrativas e mudanças produtivas.
Também podem existir efeitos indesejados.
Uma fiscalização mal desenhada pode aumentar custos de conformidade.
Uma recuperação patrimonial mal avaliada pode produzir novas perdas.
Uma intervenção produtiva inadequada pode reduzir investimentos.
Uma redução precipitada dos juros pode pressionar o câmbio e a inflação.
Por isso, não basta reunir propostas individualmente atraentes.
É necessário demonstrar que o conjunto produz benefícios líquidos superiores aos custos e que seus instrumentos são compatíveis entre si.
Esse seria o verdadeiro desafio de uma política econômica coordenada.
12. Quanto dinheiro o Brasil poderia economizar?
Aqui chegamos à pergunta que provavelmente mais interessa ao leitor.
Quanto seria possível recuperar?
R$ 1 bilhão?
R$ 5 bilhões?
R$ 10 bilhões?
Ou valores superiores?
A resposta é que não temos condições de determinar antecipadamente.
Os dados apresentados ao longo da série permitem identificar mecanismos e dimensões financeiras relevantes.
Mas não permitem calcular, isoladamente, o resultado líquido de uma reforma completa.
Para isso, seria necessário reunir informações de diferentes instituições.
Uma investigação técnica deveria envolver dados e especialistas de órgãos como:
- Banco Central do Brasil;
- Tesouro Nacional;
- Receita Federal;
- Procuradoria-Geral da Fazenda Nacional;
- Banco do Brasil e BNDES;
- IBGE;
- Ministério da Agricultura e Embrapa;
- Tribunal de Contas da União;
- Instituições acadêmicas e centros de pesquisa econômica.
Os estudos precisariam comparar diferentes cenários de recuperação financeira, arrecadação, despesas, produtividade, inflação e juros.
Não bastaria somar valores conhecidos.
Seria necessário descontar custos de implementação, perdas inevitáveis e receitas que já seriam obtidas sem a reforma.
Um exemplo da dimensão financeira envolvida
Segundo o Banco Central, os juros nominais apropriados pelo setor público consolidado alcançaram aproximadamente R$ 1,205 trilhão nos doze meses encerrados em setembro de 2026.
O valor corresponde a 8,99% do PIB e se refere ao setor público consolidado, não apenas ao governo federal.
Isso não significa que todo esse montante tenha sido transferido diretamente em dinheiro aos investidores naquele período.
O indicador inclui apropriação contábil de encargos e diferentes componentes financeiros.
Mas demonstra a dimensão do custo financeiro do setor público.
Ao mesmo tempo, o Tesouro Nacional informou que a Dívida Pública Federal alcançou R$ 9,383 trilhões em setembro de 2026, com aproximadamente 51,6% vinculados a taxas flutuantes.
Esses dados indicam por que a redução sustentável dos juros poderia produzir efeitos financeiros expressivos.
Mas não podemos simplesmente multiplicar a diferença entre 13,75% e 7% pelo estoque total da dívida e apresentar o resultado como economia garantida.
Os títulos possuem indexadores, prazos e condições diferentes.
Além disso, o custo futuro depende do comportamento da inflação, das taxas exigidas nas novas emissões e das condições macroeconômicas.
O mesmo rigor precisa ser aplicado à recuperação de créditos e ao combate à sonegação.
Os números demonstram que existe um problema de grande escala. Não demonstram antecipadamente quanto uma reforma seria capaz de resolver.
Fontes: Banco Central — Estatísticas Fiscais, setembro de 2026 e Tesouro Nacional — Dívida Pública Federal, setembro de 2026.
13. Como testar a proposta sem transformar o país em um laboratório de apostas?
Uma reforma dessa dimensão não deveria começar por uma mudança simultânea e irreversível em toda a economia.
O caminho mais responsável seria construir uma avaliação técnica por etapas.
Etapa 1 — Diagnóstico e identificação dos recursos
Mapear créditos públicos, garantias, operações inadimplentes, estimativas de sonegação, despesas e gargalos produtivos.
Separar perdas efetivas, valores recuperáveis, estimativas e riscos contingentes.
Estabelecer indicadores verificáveis.
Etapa 2 — Estudos de viabilidade
Comparar os custos e benefícios de diferentes mecanismos de recuperação patrimonial.
Simular aumentos graduais de eficiência na fiscalização tributária.
Avaliar investimentos produtivos e logísticos com potencial de reduzir custos e ampliar a oferta.
Examinar os efeitos fiscais e financeiros de diferentes trajetórias de juros e, como extensão da pesquisa, os custos e efeitos de sua combinação com outros instrumentos monetários.
Etapa 3 — Projetos limitados e monitoráveis
Testar mecanismos selecionados de recuperação, fiscalização e reorganização produtiva em operações nas quais existam dados suficientes e condições jurídicas adequadas.
Estabelecer metas de desempenho, limites de exposição pública e critérios de interrupção.
Publicar os custos e resultados efetivos.
Etapa 4 — Avaliação independente
Comparar os resultados com alternativas que não receberam a intervenção.
Verificar se houve recuperação adicional, melhoria fiscal ou redução efetiva de custos.
Avaliar efeitos sobre empregos, investimentos e atividade econômica.
Não ampliar programas que não demonstrem resultados satisfatórios.
Etapa 5 — Expansão condicionada aos resultados
Somente depois de demonstrada a viabilidade, ampliar os mecanismos bem-sucedidos.
A trajetória da Selic deveria continuar condicionada aos indicadores macroeconômicos e à estabilidade financeira, e não ao simples cumprimento de um cronograma político.
O propósito seria transformar uma hipótese econômica em um programa de políticas públicas testável, transparente e sujeito a correções.
14. Se existem alternativas, por que elas enfrentam resistência política?
Agora chegamos a uma dificuldade que não pode ser ignorada.
Reformas econômicas modificam a distribuição de custos e benefícios.
Quem recebe determinado subsídio pode resistir à sua redução.
Quem se beneficia de condições especiais de financiamento pode se opor a regras mais rígidas.
Quem obtém vantagem por não cumprir obrigações tributárias pode resistir a mecanismos de fiscalização.
E investidores que dependem de rendimentos financeiros elevados podem preferir a continuidade dessas condições.
Esses incentivos são economicamente compreensíveis.
Mas não demonstram automaticamente que todos esses grupos exerçam influência decisiva sobre o Estado.
Para demonstrar captura política ou atuação de lobby em casos específicos, seria necessário examinar evidências documentais, propostas legislativas, decisões regulatórias e mecanismos concretos de influência.
Também existem resistências legítimas a determinadas reformas.
Uma proposta pode ser questionada por seus custos, riscos jurídicos, efeitos inflacionários ou dificuldades operacionais.
O problema começa quando os interesses envolvidos deixam de ser examinados e a discussão é substituída por slogans.
Uma reforma não deve ser aprovada simplesmente porque parece contrariar grupos poderosos. Mas também não deve ser descartada apenas porque ameaça vantagens econômicas existentes.
É necessário avaliar seu mérito.
E existe ainda uma dimensão eleitoral.
Políticos precisam responder aos incentivos e restrições do sistema democrático.
Medidas que afetam grupos organizados podem produzir custos políticos, mesmo quando seus benefícios potenciais são distribuídos entre milhões de pessoas.
Isso cria dificuldades adicionais para reformas que exigem coordenação e continuidade entre diferentes governos.
Mas essas dificuldades não deveriam impedir a sociedade de discutir alternativas.
15. O papel do cidadão: democracia não termina na urna
Esta série não foi escrita por um partido político.
Também não foi produzida como parte de uma campanha eleitoral ou de uma organização governamental.
Ela nasceu de perguntas formuladas por um cidadão interessado em compreender os mecanismos econômicos que afetam o país.
Não considero necessário possuir carreira política ou formação acadêmica em economia para exercer esse direito.
Naturalmente, formular uma pergunta não equivale a demonstrar uma resposta.
Uma hipótese econômica precisa ser examinada por especialistas e confrontada com evidências.
Mas o direito de questionar não pertence exclusivamente aos especialistas.
O cidadão pode consultar documentos públicos, comparar informações, identificar inconsistências e exigir explicações.
Também pode apresentar ideias que posteriormente sejam desenvolvidas ou rejeitadas por estudos técnicos.
Isso faz parte do funcionamento de uma democracia.
O problema é quando a participação política se resume à defesa automática de determinados líderes.
“Mas e o Lula?”
“Mas e o Bolsonaro?”
“Sem o agro, você não come!”
“Se baixar os juros, o dólar explode!”
Essas frases podem encerrar uma discussão nas redes sociais.
Mas não resolvem nenhum dos mecanismos econômicos examinados nesta série.
Democracia não é apenas escolher quem governa. É também compreender, fiscalizar e questionar como o poder público administra os recursos e os riscos que afetam a sociedade.
Esse direito pertence a todos.
Inclusive a quem não possui qualquer vínculo partidário.
16. Afinal, existe uma solução para a engrenagem?
Depois de oito artigos, chegamos ao ponto de partida.
O Brasil possui problemas fiscais, financeiros e produtivos que atravessaram diferentes governos.
Parte deles está relacionada às decisões políticas de cada período.
Outra parte resulta de estruturas institucionais, incentivos econômicos e obrigações acumuladas ao longo de décadas.
Não existe uma única medida capaz de corrigir tudo.
Mas isso não significa que o modelo atual seja a única alternativa possível.
Podemos investigar mecanismos para recuperar melhor os créditos públicos.
Podemos estudar medidas para reduzir a sonegação sem necessariamente aumentar alíquotas.
Podemos aperfeiçoar a eficiência dos gastos.
Podemos avaliar reorganizações patrimoniais que preservem atividades produtivas e reduzam perdas recorrentes.
Podemos investir em produtividade, logística e abastecimento doméstico.
E podemos examinar condições para reduzir sustentavelmente o custo financeiro da economia.
Essas frentes podem se complementar.
Mas sua eficácia conjunta ainda precisa ser demonstrada.
Talvez algumas propostas produzam resultados expressivos.
Talvez outras apresentem benefícios inferiores aos custos.
Talvez seja necessário modificar completamente determinados mecanismos antes de implementá-los.
É exatamente para responder a essas questões que existem estudos de viabilidade, simulações econômicas e avaliações de políticas públicas.
O objetivo deste artigo não é substituir esse trabalho técnico. É defender que ele seja realizado.
Afinal, se uma reorganização economicamente viável permitir recuperar bilhões de reais, reduzir perdas recorrentes, ampliar a oferta produtiva e criar condições para juros menores, seus benefícios potenciais merecem investigação.
E, se os estudos demonstrarem que determinada alternativa é inviável, isso também será um resultado importante.
O que não contribui é descartar uma proposta antes de examinar seus custos e benefícios, simplesmente porque ela contraria uma narrativa política ou um interesse econômico.
A continuidade de um modelo não é prova de sua eficiência. E a existência de riscos em uma alternativa não demonstra que o modelo atual seja superior.
Os custos de não fazer nada também precisam entrar na conta.
Considerações finais — Quem são os vagabundos?
O título desta série foi escolhido para provocar uma pergunta.
Mas, depois de examinar os diferentes mecanismos econômicos, fica evidente que a resposta não pode ser simplesmente apontar para uma categoria profissional, um partido ou todos os detentores de patrimônio.
Trabalhar, produzir, investir, emprestar dinheiro e receber rendimentos são atividades econômicas legítimas.
O problema não é possuir capital.
Também não é obter lucro.
O problema está nas situações em que determinados agentes conseguem preservar vantagens privadas enquanto transferem parte relevante dos riscos e custos de suas decisões para terceiros.
Está nos recursos públicos utilizados sem contrapartidas proporcionais.
Está nas operações cuja recuperação financeira não recebe o rigor necessário.
Está na sonegação que prejudica a arrecadação e a concorrência.
Está nos desperdícios e nas decisões que não são devidamente avaliadas.
E está na aceitação automática de mecanismos econômicos que deveriam permanecer sujeitos à fiscalização e ao debate público.
Não precisamos presumir que todo beneficiário desses mecanismos comete fraude.
Também não precisamos confundir práticas legalmente autorizadas com crimes.
Mas podemos questionar se determinadas regras continuam sendo economicamente justificáveis.
Uma vantagem pode ser legal e, ainda assim, merecer revisão por seus efeitos sobre a sociedade.
Essa é uma discussão sobre política econômica, responsabilidade e interesse público.
Não sobre escolher um inimigo conveniente.
O Brasil não começou com Lula.
Não terminou com Bolsonaro.
E não será transformado apenas pela substituição de um grupo político por outro.
Se queremos mudanças estruturais, precisamos compreender os mecanismos que atravessam governos e questionar seus resultados.
Foi esse o objetivo de Eu Acuso: Quem são os vagabundos?.
Não apresentar uma verdade definitiva.
Mas reunir informações, formular perguntas e propor uma hipótese que possa ser investigada com rigor técnico.
Porque uma democracia não depende apenas da existência de eleições.
Depende também de cidadãos dispostos a exercer o direito de compreender e fiscalizar as decisões que afetam suas vidas.
Antes de perguntar “e o Lula?” ou “e o Bolsonaro?”, talvez devêssemos fazer perguntas mais importantes.
Quem recebe os benefícios?
Quem assume os riscos?
Quanto custa manter o sistema funcionando dessa maneira?
E o que poderia ser feito de forma diferente?
Afinal, a pergunta que iniciou esta série continua sendo a que mais importa:
Para onde está indo o dinheiro — e quem está ficando com a conta?
Encerramento da série
Eu Acuso: Quem são os vagabundos? | Artigo 08 de 08
Esta série apresentou uma investigação independente sobre o financiamento público, a distribuição de riscos, a sonegação tributária, o rentismo, a dívida pública, a política monetária, os fluxos internacionais de capital e a história econômica brasileira.
Seu objetivo foi estimular o debate público e apresentar uma hipótese de reforma econômica coordenada que merece avaliação técnica.
Os mecanismos e propostas discutidos não representam recomendações de aplicação imediata nem resultados garantidos.
Contribuições fundamentadas em dados, documentos e análises técnicas são parte essencial desse debate.
Investigação complementar: o Artigo 09 — O Banco Central tem outras ferramentas. Por que tudo termina na Selic? aprofunda o funcionamento dos compulsórios, das operações de mercado aberto e da remuneração dos instrumentos de liquidez. Esse capítulo amplia a investigação, sem alterar o encerramento do ciclo original de oito artigos.
Eu Acuso: Quem são os vagabundos? | Artigo 08 de 08
Uma série independente sobre economia, poder, dinheiro público, responsabilidade fiscal e os mecanismos que moldam o Brasil.