2026-11-15 17:09 (JST)
“Para controlar a inflação, precisamos manter os juros altos!” Mas essa é a única ferramenta?
Imagine que você esteja discutindo a economia brasileira e questione por que a Selic precisa permanecer tão elevada.
A resposta provavelmente será uma das seguintes:
“Se baixar os juros, a inflação dispara!”
“O crédito vai explodir e os preços vão subir!”
“O Banco Central precisa manter a economia sob controle!”
Mas existe uma pergunta que raramente aparece nessa discussão:
O Banco Central só consegue controlar a inflação aumentando ou mantendo elevados os juros?
A resposta é não.
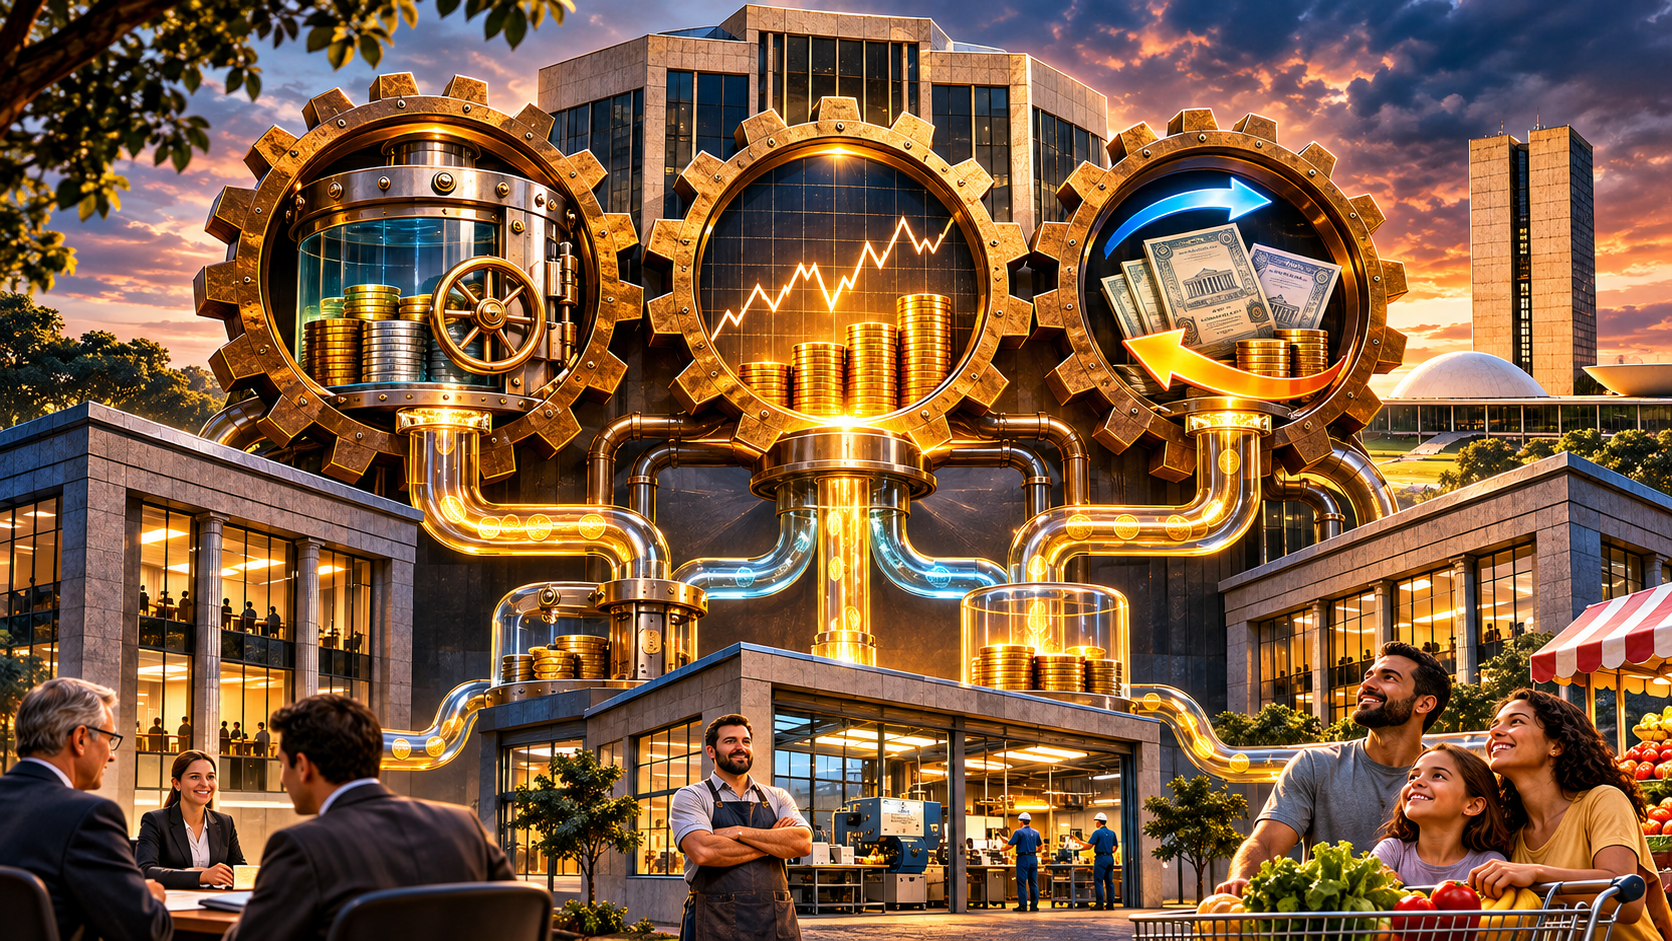
O próprio Banco Central reconhece que sua política monetária atua sobre duas dimensões fundamentais: o custo do dinheiro e as condições de liquidez da economia.
A Selic é o principal instrumento de política monetária para perseguir a meta de inflação, mas não é o único instrumento operacional à disposição do Banco Central.
Existem recolhimentos compulsórios, operações de mercado aberto, depósitos voluntários remunerados e instrumentos de assistência de liquidez.
Cada um possui características, objetivos, custos e limitações diferentes.
E alguns deles influenciam diretamente o funcionamento dos bancos.
O mais interessante é que determinados valores mantidos obrigatoriamente no Banco Central também recebem remuneração financeira.
Isso nos leva a outra pergunta:
Se os bancos podem receber juros sobre recursos recolhidos ao Banco Central, qual é o custo desse mecanismo e como ele se relaciona com uma política de juros elevados?
Este é o Artigo 09 de Eu Acuso: Quem são os vagabundos?, o primeiro capítulo complementar à série original.
Nos oito artigos anteriores, investigamos o financiamento público, a inadimplência, a sonegação, o rentismo, a dívida pública, os juros, a inflação e os fluxos internacionais de capital. A discussão sobre o custo da política monetária foi desenvolvida no Artigo 05, e a proposta integrada foi apresentada no Artigo 08, encerramento da série original.
Agora vamos abrir uma nova parte da engrenagem.
O objetivo é compreender quais outras ferramentas existem para administrar o dinheiro que circula na economia brasileira e se elas poderiam contribuir para uma política monetária menos onerosa.
1. O Banco Central controla o preço e a liquidez do dinheiro
Para começar, precisamos entender dois conceitos.
O primeiro é o custo do dinheiro.
Quando uma pessoa ou empresa toma um empréstimo, normalmente precisa devolver o valor recebido acrescido de juros e outros encargos.
A Selic influencia o custo de referência das operações financeiras e se transmite, em diferentes intensidades, para o crédito, os investimentos e as decisões econômicas.
O segundo conceito é a liquidez.
Em termos simples, liquidez representa a disponibilidade de recursos que podem ser utilizados para pagamentos e operações financeiras.
Uma instituição financeira precisa administrar diariamente seus recursos líquidos para cumprir suas obrigações.
O Banco Central possui instrumentos capazes de influenciar essas condições de liquidez.
Segundo sua própria documentação, os principais mecanismos incluem:
| Instrumento | Função principal |
|---|---|
| Selic | Estabelecer a referência central para o custo dos juros na economia. |
| Recolhimentos compulsórios | Determinar a manutenção obrigatória de determinados recursos no Banco Central. |
| Operações de mercado aberto | Regular a liquidez para manter a taxa efetiva próxima da meta Selic. |
| Depósitos voluntários remunerados | Absorver recursos das instituições financeiras mediante operações remuneradas. |
| Redesconto e linhas de liquidez | Fornecer liquidez a instituições elegíveis nas condições estabelecidas. |
Esses instrumentos não são perfeitamente substituíveis.
A Selic influencia amplamente as expectativas e as taxas de juros.
Os compulsórios atuam sobre determinadas categorias de recursos captados pelas instituições financeiras.
As operações de mercado aberto ajudam a implementar a taxa definida pelo Copom.
Já os instrumentos de assistência de liquidez possuem funções específicas relacionadas ao funcionamento e à estabilidade do sistema financeiro.
O Banco Central não administra a economia por meio de uma única ferramenta. Ele possui um conjunto de mecanismos que atuam sobre diferentes partes do sistema monetário.
Fontes: Banco Central — Política monetária e Banco Central — Perguntas e respostas sobre política monetária.
2. O que são os recolhimentos compulsórios?
O recolhimento compulsório é uma obrigação regulatória que determina que instituições financeiras mantenham determinados valores recolhidos no Banco Central.
O cálculo depende da modalidade de recursos captados, das alíquotas e das deduções previstas na regulamentação.
Vamos utilizar um exemplo simplificado.
Imagine um banco com R$ 1 bilhão em depósitos sujeitos a uma alíquota hipotética de compulsório de 20%.
Desconsiderando deduções e outras condições regulatórias, a exigência corresponderia a:
R$ 1 bilhão × 20% = R$ 200 milhões.
O banco precisaria manter R$ 200 milhões recolhidos conforme as regras aplicáveis.
Os R$ 800 milhões restantes não estão sujeitos àquela exigência específica, mas também não representam dinheiro integralmente disponível para empréstimos.
Os bancos precisam cumprir outras obrigações de liquidez, capital e gerenciamento de riscos.
Além disso, o crédito bancário não depende apenas da quantidade de depósitos disponíveis. Depende também de demanda, capital regulatório, risco e condições financeiras.
Mas o exemplo permite visualizar a função do compulsório.
Se o Banco Central aumentar a parcela obrigatória, poderá alterar a distribuição de liquidez e os custos de intermediação financeira, afetando as condições de oferta de crédito.
Se reduzir a exigência, poderá liberar recursos antes vinculados ao recolhimento, sem garantir, por si só, aumento proporcional dos empréstimos.
É uma maneira de influenciar as condições financeiras sem necessariamente modificar diretamente a meta Selic.
Entretanto, os efeitos sobre crédito e inflação dependem do comportamento das instituições, dos tomadores e do conjunto da política monetária.
3. Quanto os bancos precisam recolher em 2026?
O Banco Central publica um quadro oficial com as regras de recolhimento compulsório.
Segundo o quadro oficial com atualização indicada em 20 de outubro de 2026, as alíquotas de referência para as principais modalidades são:
| Tipo de recurso | Alíquota de referência | Remuneração do compulsório |
|---|---|---|
| Depósitos à vista | 21% | Sem remuneração |
| Depósitos a prazo | 20% | Taxa Selic |
| Depósitos de poupança | 20% | Conforme as regras de remuneração da poupança |
As alíquotas são referências gerais. O valor efetivamente recolhido depende das bases de cálculo, deduções, dispensas e demais regras aplicáveis a cada instituição.
Agora observe a última coluna.
Nem todo compulsório é remunerado da mesma maneira.
Os valores obrigatoriamente recolhidos sobre recursos à vista não recebem remuneração, conforme a modalidade geral apresentada no quadro.
Já os compulsórios sobre determinados recursos a prazo recebem remuneração baseada na Selic.
Os recolhimentos sobre depósitos de poupança seguem regras próprias, relacionadas à TR, à remuneração da poupança e ao patamar da Selic; portanto, não se deve presumir que acompanhem integralmente a taxa básica.
Essa distinção é importante porque desmonta duas interpretações superficiais.
A primeira é imaginar que todos os recursos compulsórios ficam parados sem produzir qualquer rendimento.
A segunda é imaginar que todos esses recursos geram lucro automático aos bancos.
Nenhuma das duas afirmações descreve corretamente o sistema.
Parte dos recursos é remunerada, parte não é, e o efeito econômico líquido depende dos custos de captação e de outras condições financeiras.
Fonte: Banco Central — Quadro Resumo dos Recolhimentos Compulsórios, atualizado em 20 de outubro de 2026.
4. O detalhe que quase ninguém explica: compulsório também pode render Selic
Agora chegamos a um mecanismo particularmente interessante.
Imagine um banco que possua R$ 200 milhões efetivamente recolhidos em uma modalidade remunerada integralmente pela Selic, dentro do limite da exigibilidade regulatória.
Com a taxa básica em 13,75% ao ano, a remuneração bruta equivalente a um ano inteiro seria:
R$ 200 milhões × 13,75% = R$ 27,5 milhões.
Ou seja, a instituição poderia receber aproximadamente R$ 27,5 milhões de remuneração bruta anual sobre esses recursos, supondo saldo e taxa constantes durante o período.
O dinheiro não precisaria ser emprestado a uma empresa ou consumidor para gerar essa remuneração.
Ele permaneceria recolhido no Banco Central conforme a regulamentação.
Mas atenção.
Isso não significa que o banco ganhou R$ 27,5 milhões de lucro líquido.
Os recursos podem ter sido captados mediante depósitos remunerados.
Se a instituição paga juros aos depositantes, precisa considerar esse custo. Como os recursos são captados e administrados em conjunto, a atribuição de um custo específico à parcela recolhida exige um critério contábil ou gerencial.
Por exemplo:
| Operação hipotética | Valor anual |
|---|---|
| Saldo compulsório remunerado | R$ 200 milhões |
| Remuneração bruta a 13,75% | R$ 27,5 milhões |
| Custo hipotético atribuído ao saldo, a 11% | R$ 22 milhões |
| Diferença financeira ilustrativa | R$ 5,5 milhões |
Simulação hipotética: supõe-se um custo de captação de 11% ao ano atribuído, apenas para comparação, ao mesmo saldo de R$ 200 milhões. Não se trata do custo de captação sobre toda a base de depósitos que originou o compulsório, nem de lucro líquido de um banco real. Não inclui tributos, custos operacionais, exigências de capital e outros efeitos.
Essa diferença de R$ 5,5 milhões é somente uma margem financeira ilustrativa entre duas taxas aplicadas ao mesmo valor de referência. Não é possível inferir, a partir dela, a lucratividade da operação bancária completa.
Entretanto, se o custo de captação fosse igual ou superior à remuneração recebida, a situação seria diferente.
Portanto, a frase “o banco ganha dinheiro sem emprestar” possui um elemento verdadeiro, mas exige explicação.
Instituições financeiras podem receber rendimentos por manter recursos em instrumentos remunerados pelo Banco Central. Isso não significa que toda remuneração recebida seja lucro líquido gratuito.
O aspecto relevante para nossa investigação é identificar o custo agregado desse mecanismo, sua distribuição entre instituições e seu papel na execução da política monetária.
5. E se a Selic cair? A remuneração desses compulsórios também diminui
Existe uma conexão direta entre os compulsórios remunerados pela Selic e a discussão desenvolvida no Artigo 04, sobre rendimentos financeiros, e no Artigo 05, sobre dívida e juros.
Imagine que determinado banco mantenha R$ 200 milhões recolhidos em uma modalidade remunerada integralmente pela taxa básica.
Vamos comparar diferentes cenários.
| Selic anual hipotética | Remuneração bruta anual sobre R$ 200 milhões |
|---|---|
| 13,75% | R$ 27,5 milhões |
| 12% | R$ 24 milhões |
| 10% | R$ 20 milhões |
| 8% | R$ 16 milhões |
| 7% | R$ 14 milhões |
Cenários matemáticos com saldo constante, sem considerar mudanças regulatórias ou nos custos de captação.
Se a Selic cair de 13,75% para 7%, a remuneração bruta desse saldo hipotético diminuirá de R$ 27,5 milhões para R$ 14 milhões anuais.
Uma diferença de R$ 13,5 milhões.
Isso não representa automaticamente a economia líquida do setor público nem a perda líquida do banco.
Os custos de captação também podem diminuir, e os efeitos financeiros e contábeis precisam ser considerados.
Mas a relação matemática demonstra algo importante.
Uma Selic elevada também influencia a remuneração de determinados saldos mantidos pelos bancos no próprio Banco Central.
Portanto, a estrutura de rendimentos financeiros relacionada à taxa básica não se limita aos títulos públicos comprados diretamente pelos investidores. Contudo, os fluxos de remuneração de reservas, títulos e operações de liquidez exigem tratamento contábil próprio e não podem ser somados como se todos representassem despesas fiscais independentes.
6. Compulsório remunerado e compulsório não remunerado produzem efeitos diferentes
Aqui aparece um ponto essencial para qualquer proposta de reorganização monetária.
Quando o Banco Central aumenta uma exigência de recolhimento, o efeito depende também da remuneração aplicada aos recursos.
Se o banco precisa manter valores adicionais sem remuneração, pode enfrentar um custo de oportunidade maior.
Se esses valores recebem remuneração próxima à taxa básica, parte desse custo é compensada.
Isso modifica os incentivos econômicos.
Um compulsório não remunerado pode elevar o custo efetivo da intermediação bancária.
Um compulsório remunerado pode preservar parte da rentabilidade dos recursos recolhidos, embora ainda imponha restrições de liquidez e uso.
Consequentemente, duas medidas que retiram o mesmo valor de disponibilidade imediata podem produzir custos diferentes para os bancos.
Esses custos também podem influenciar as taxas cobradas pelos empréstimos.
Restringir a liquidez bancária não equivale necessariamente a reduzir o custo do crédito. Dependendo da combinação de regras, pode até aumentar determinados spreads.
É por isso que a ideia de substituir parte da política de juros por alterações nos compulsórios precisa ser avaliada cuidadosamente.
7. Operações de mercado aberto: outra parte da engrenagem
Além dos compulsórios, existe um instrumento central para a execução cotidiana da política monetária brasileira: as operações de mercado aberto.
O Banco Central utiliza operações com títulos públicos federais para administrar a liquidez do sistema e manter a taxa Selic efetiva próxima da meta definida pelo Copom.
Essas operações podem envolver compras e vendas definitivas ou operações compromissadas.
Uma operação compromissada envolve a negociação de um título com compromisso de realizar a operação inversa em uma data futura.
Dependendo de sua estrutura, pode ser utilizada para absorver ou fornecer liquidez ao sistema financeiro.
O mecanismo é diferente de um financiamento convencional concedido a uma empresa.
Seu objetivo principal está relacionado à administração das condições monetárias.
Mas também pode envolver remuneração financeira para as instituições participantes.
Isso demonstra novamente que bancos e outras instituições podem obter rendimentos em operações financeiras sem conceder diretamente crédito ao consumidor final.
O resultado líquido dessas operações depende das taxas, dos custos de financiamento, dos ativos utilizados e de outras obrigações.
Também é importante distinguir essas operações dos próprios títulos da dívida pública.
Embora estejam relacionadas, seus saldos e fluxos não devem ser somados indiscriminadamente como se representassem despesas adicionais independentes.
Fonte: Banco Central — Glossário de operações compromissadas e operações de mercado aberto.
8. Os depósitos voluntários remunerados
Existe ainda outro instrumento de administração da liquidez.
Os depósitos voluntários remunerados permitem que instituições elegíveis mantenham recursos no Banco Central por determinado prazo, recebendo a remuneração estabelecida nas condições da operação.
Ao contrário dos recolhimentos compulsórios, esses depósitos não decorrem da mesma obrigação de manutenção de uma parcela específica dos recursos captados.
São operações voluntárias realizadas segundo as regras estabelecidas pelo Banco Central.
O instrumento passou a integrar o arcabouço operacional em 2021 para ampliar as alternativas de administração da liquidez, permitindo absorver recursos sem depender exclusivamente de operações com títulos públicos.
Segundo o próprio Banco Central, os depósitos voluntários também contribuem para o controle dos juros de curto prazo.
Mas existe uma diferença relevante.
Absorver liquidez por meio de depósitos remunerados não significa necessariamente eliminar o custo financeiro da operação monetária.
A remuneração precisa ser considerada.
Portanto, substituir uma operação compromissada por um depósito remunerado pode alterar a estrutura operacional, mas não garante uma economia financeira equivalente ao valor movimentado.
Essa distinção precisa ser preservada em qualquer estudo de reforma.
Fonte: Banco Central — Regulamentação dos depósitos voluntários remunerados.
9. Por que o Banco Central não usa apenas os compulsórios para combater a inflação?
Agora chegamos à pergunta central deste artigo.
Se os compulsórios podem restringir a liquidez bancária, por que a Selic continua sendo o principal instrumento de controle da inflação?
A resposta envolve a abrangência e a transmissão dos instrumentos.
A Selic influencia não apenas a disponibilidade de crédito bancário, mas também as taxas de juros de diferentes prazos, a remuneração dos ativos financeiros, o câmbio e as expectativas econômicas.
Os compulsórios atuam de maneira mais concentrada sobre determinadas categorias de captação e sobre as condições de liquidez das instituições sujeitas à exigência.
Uma mudança nas alíquotas pode influenciar a oferta de crédito, mas seus efeitos dependem da estrutura dos bancos e da situação econômica.
Além disso, o crédito não é determinado exclusivamente pela quantidade de reservas bancárias.
Empresas e famílias precisam querer tomar empréstimos.
Os bancos precisam avaliar os riscos e cumprir exigências de capital.
E existem fontes de financiamento fora das modalidades diretamente alcançadas por determinados compulsórios.
Isso torna o instrumento menos abrangente do que uma mudança na taxa básica.
Também existe uma preocupação regulatória.
Os compulsórios contribuem para a estabilidade financeira e o funcionamento do sistema de pagamentos.
Alterações frequentes e intensas podem produzir custos operacionais e distorções indesejadas.
Portanto, a existência dos compulsórios não significa que o Banco Central possa simplesmente substituir uma Selic de 13,75% por outra de 7% sem considerar os efeitos sobre inflação, crédito e estabilidade financeira.
Mas isso também não significa que os compulsórios sejam irrelevantes para a política monetária.
O próprio Banco Central reconhece sua utilização complementar em determinadas circunstâncias.
10. O Banco Central já utilizou compulsórios para enfrentar crises
O uso dos recolhimentos compulsórios não é apenas uma possibilidade teórica.
O Banco Central brasileiro já modificou suas exigências em resposta a situações econômicas extraordinárias.
Durante a crise financeira internacional de 2008, a autoridade monetária utilizou liberações de compulsórios para contribuir com a liquidez do sistema bancário. Nesse contexto, o objetivo era aliviar uma restrição de financiamento, e não substituir permanentemente a taxa básica na condução da inflação.
Algumas medidas procuraram facilitar a transferência de liquidez para instituições menores e mais vulneráveis às dificuldades de financiamento.
Durante a pandemia de Covid-19, os compulsórios também integraram o conjunto de medidas utilizadas para melhorar as condições de liquidez.
Esses episódios demonstram que o Banco Central pode alterar exigências de recolhimento para administrar situações financeiras específicas.
Entretanto, liberar compulsórios em uma crise de liquidez não equivale automaticamente a utilizá-los como substitutos permanentes da Selic para combater a inflação.
As finalidades e condições econômicas podem ser diferentes.
O histórico demonstra que a ferramenta existe, é operacional e já foi utilizada. Mas sua aplicação para reduzir a dependência de juros elevados precisa ser estudada em um contexto diferente.
11. O risco de criar uma política monetária aparentemente barata, mas economicamente cara
Imagine uma proposta para reduzir a Selic e compensar parte do estímulo monetário aumentando os recolhimentos compulsórios.
À primeira vista, parece interessante.
Os juros menores poderiam reduzir determinados custos financeiros.
Os compulsórios mais elevados poderiam restringir parte da liquidez bancária.
Mas existe um risco.
Se os bancos forem obrigados a manter uma parcela maior de seus recursos em aplicações não remuneradas, poderão tentar compensar o custo por meio de condições menos favoráveis em outros produtos.
Isso poderia incluir taxas de empréstimo mais elevadas ou remuneração menor para depositantes.
O resultado dependeria da concorrência bancária e das condições de mercado.
Se, por outro lado, os compulsórios adicionais forem remunerados integralmente pela Selic, surgirá uma despesa financeira associada à sua remuneração.
Essa despesa poderá diminuir caso a Selic caia, mas não desaparecerá automaticamente.
Em determinadas circunstâncias, a política poderia reduzir uma fonte de custo e ampliar outra.
O resultado líquido teria de ser calculado.
Uma reforma monetária não pode ser considerada eficiente apenas porque troca um instrumento conhecido por outro menos discutido.
É necessário comparar seus efeitos reais.
12. Uma proposta para investigar a combinação entre Selic e compulsórios
Depois de compreender os mecanismos, podemos formular uma hipótese de investigação.
Seria possível utilizar uma combinação diferente de instrumentos monetários para alcançar a estabilidade de preços com menor custo econômico e fiscal?
Uma avaliação técnica poderia comparar três cenários.
| Cenário | Estratégia investigada |
|---|---|
| A — Referência | Manutenção da estrutura monetária atual, com a Selic como principal instrumento. |
| B — Complementar | Redução gradual da Selic, acompanhada de ajustes seletivos de compulsórios e liquidez. |
| C — Reforma coordenada | Redução sustentável da Selic combinada com melhorias fiscais, produtivas e ajustes nos instrumentos monetários. |
O cenário A serviria como referência para medir os resultados.
O cenário B permitiria investigar até que ponto instrumentos complementares poderiam modificar as condições de crédito e inflação.
O cenário C incorporaria os mecanismos econômicos discutidos no Artigo 08 — Além da Selic, incluindo responsabilidade fiscal, recuperação de recursos e ganhos de produtividade.
A comparação precisaria considerar:
- Inflação e expectativas;
- Custo financeiro do setor público;
- Rentabilidade e custos de captação dos bancos;
- Spread bancário;
- Volume e composição do crédito;
- Investimentos produtivos;
- Câmbio e fluxos internacionais;
- Riscos de liquidez e estabilidade financeira.
Não bastaria comparar somente o valor da Selic.
O objetivo deveria ser identificar qual combinação produz a melhor relação entre estabilidade monetária, financiamento da economia e custos econômicos.
13. Quem deveria fazer esses cálculos?
A hipótese não pode ser resolvida apenas com exemplos matemáticos de remuneração dos compulsórios.
Esses exemplos ajudam a visualizar os mecanismos, mas não representam modelos completos de política monetária.
Uma avaliação séria exigiria dados e especialistas de diferentes áreas.
Entre as informações necessárias estariam:
- Saldos efetivos dos recolhimentos compulsórios por modalidade;
- Remuneração total paga sobre esses saldos;
- Custos médios de captação das instituições;
- Operações de mercado aberto e seus resultados financeiros;
- Composição das carteiras de crédito;
- Exigências de capital e liquidez;
- Impacto dos compulsórios sobre o crédito e os spreads;
- Modelos de transmissão monetária para inflação e atividade econômica.
Também seria necessário verificar quais mudanças poderiam ser implementadas dentro da regulamentação existente e quais exigiriam novas normas.
O Banco Central possui informações relevantes para essa análise.
Instituições acadêmicas e pesquisadores especializados poderiam contribuir com modelos e avaliações independentes.
O resultado teria de comparar os benefícios e os custos de cada alternativa.
A pergunta não é se os compulsórios podem substituir a Selic por simples decisão administrativa. É quanto eles poderiam contribuir, em quais condições e a que custo.
14. O que isso revela sobre o debate brasileiro?
Ao longo desta série, vimos que a discussão sobre a Selic costuma ser reduzida a dois argumentos opostos.
De um lado, quem defende juros elevados frequentemente destaca sua função no controle da inflação.
Do outro, quem critica essas taxas aponta seus custos sobre a dívida pública, os financiamentos e a atividade produtiva.
Ambos os conjuntos de efeitos merecem análise.
Mas existe uma terceira pergunta que raramente aparece nas discussões populares.
Estamos utilizando a combinação mais eficiente de instrumentos disponíveis?
O Banco Central possui uma estrutura operacional complexa.
Os recolhimentos compulsórios podem absorver liquidez.
As operações de mercado aberto ajudam a implementar a taxa básica.
Os depósitos voluntários remunerados oferecem outro mecanismo de administração monetária.
E instrumentos de liquidez contribuem para o funcionamento do sistema financeiro.
Nenhum deles elimina a necessidade de analisar inflação, expectativas e risco.
Mas sua existência demonstra que a política monetária é mais abrangente do que uma única decisão sobre juros.
Portanto, seria inadequado imaginar que o Banco Central não possui alternativas operacionais.
Também seria inadequado afirmar que essas alternativas conseguem produzir os mesmos resultados com custo necessariamente inferior.
O que precisamos é comparar os instrumentos em vez de presumir antecipadamente qual combinação seria melhor.
15. Afinal, por que tudo termina na Selic?
A Selic ocupa uma posição central porque influencia amplamente as condições financeiras e funciona como referência principal para a política monetária brasileira.
Isso explica sua importância.
Mas não significa que os demais instrumentos sejam irrelevantes.
Os compulsórios demonstram que o Banco Central também pode influenciar diretamente determinadas condições de liquidez.
E a remuneração de parte desses recolhimentos revela outra conexão entre política monetária e rendimentos financeiros.
Quando a Selic está elevada, determinadas reservas obrigatórias remuneradas pela própria taxa também geram remuneração elevada.
Quando a Selic diminui, essa remuneração tende a diminuir.
Entretanto, os efeitos líquidos sobre os bancos e sobre o setor público dependem de custos, saldos e estruturas operacionais.
Da mesma forma, aumentar compulsórios pode restringir recursos, mas não garante uma redução proporcional da inflação ou do crédito.
Essas relações precisam ser estudadas em conjunto.
O problema não é utilizar a Selic para controlar a inflação. É deixar de investigar se a combinação atual de instrumentos consegue atingir esse objetivo com custos proporcionais aos resultados.
Esta é a contribuição do nono artigo à investigação iniciada em Eu Acuso: Quem são os vagabundos?.
Nos capítulos anteriores, questionamos o custo dos juros elevados, a distribuição de seus benefícios e as condições necessárias para reduzi-los.
Agora acrescentamos outra dimensão.
Não basta perguntar qual taxa de juros o Brasil deveria praticar. Também precisamos investigar como o Banco Central utiliza suas demais ferramentas e quais alternativas de coordenação poderiam produzir resultados econômicos melhores.
Essa pergunta não substitui as conclusões anteriores.
Ela amplia a investigação.
E demonstra por que uma discussão econômica responsável não deveria terminar simplesmente porque alguém repetiu a frase:
“Se baixar os juros, a inflação explode!”
A verdadeira questão é compreender quais instrumentos permitem controlar a inflação, quais custos produzem e como esses custos são distribuídos pela economia.
Porque, antes de aceitar que existe apenas um caminho, precisamos conhecer as alternativas.
Uma nova peça da engrenagem
Este artigo integra as investigações complementares de Eu Acuso: Quem são os vagabundos?.
Os oito primeiros artigos apresentaram a estrutura econômica examinada na série e uma hipótese integrada de reforma, consolidada no Artigo 08. Este capítulo complementa a discussão sem modificar o encerramento original.
Os capítulos complementares aprofundam mecanismos específicos que merecem investigação adicional.
O objetivo permanece o mesmo: utilizar dados, documentos públicos e análise econômica para compreender como funcionam os mecanismos financeiros brasileiros, quem recebe seus benefícios e quais custos recaem sobre a sociedade.
Novas descobertas não encerram uma investigação. Elas acrescentam peças à engrenagem.
Eu Acuso: Quem são os vagabundos? | Artigo 09 — Investigação complementar
Uma série independente sobre economia, dinheiro público, política monetária, rentismo e responsabilidade financeira.